나스닥은 왜 떨어졌나, AI 버블은 터졌나, 하락은 계속될까?
나스닥이 사상 최고치보다 6% 낮다. 메타의 AI 지출, 반도체주 매도, 배럴당 116달러 유가의 영향과 AI 버블 여부, 다음 주 관전 포인트를 정리했다.
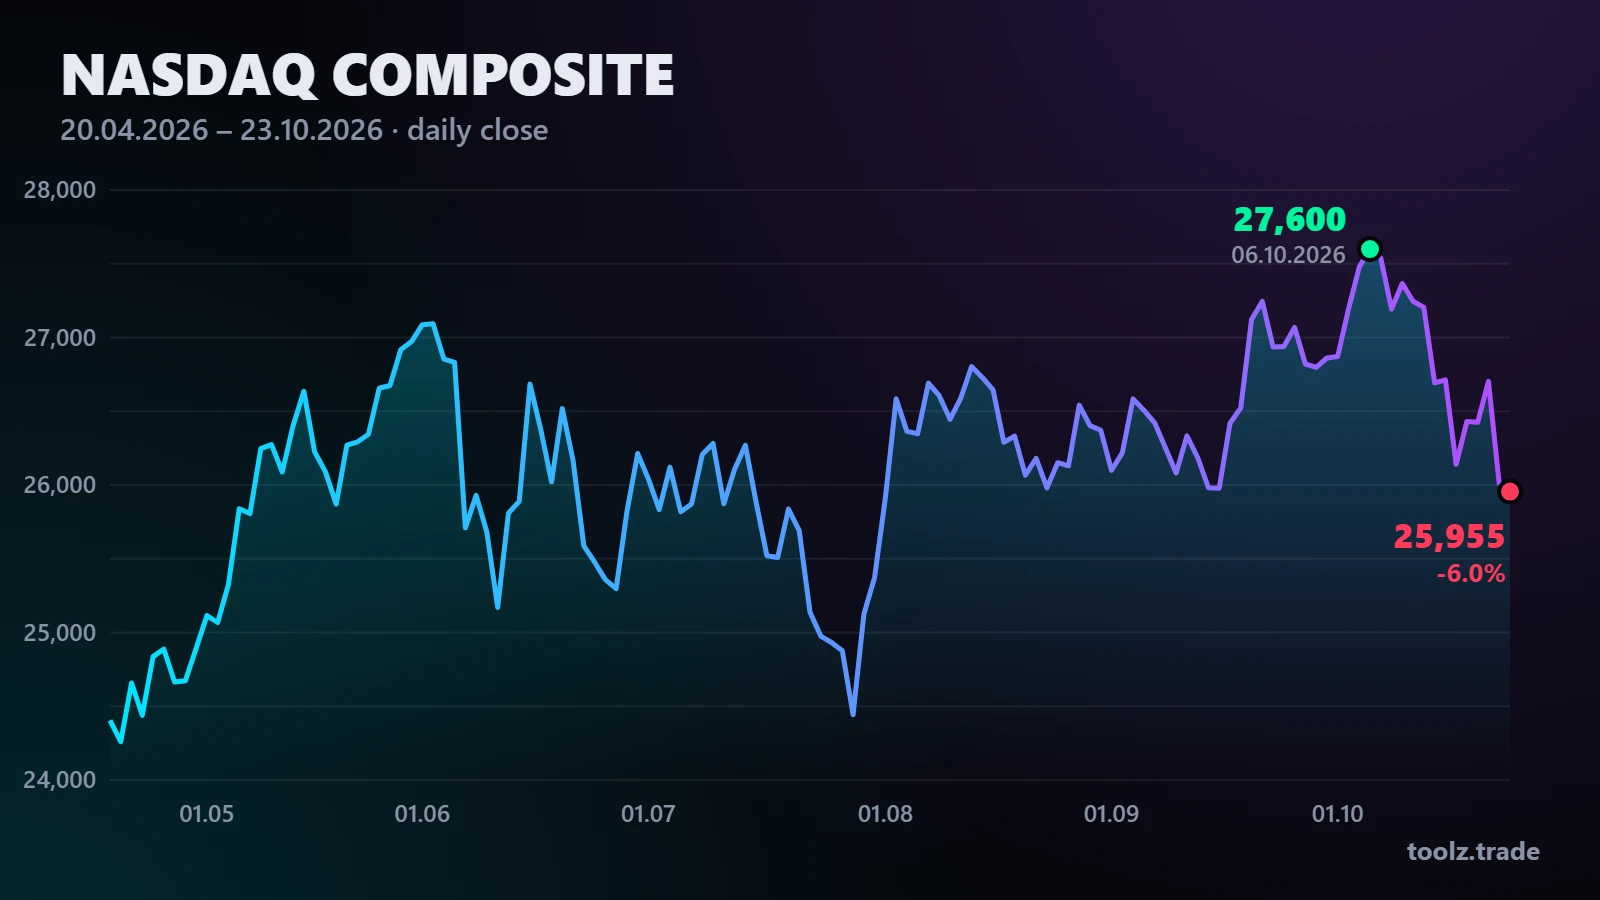
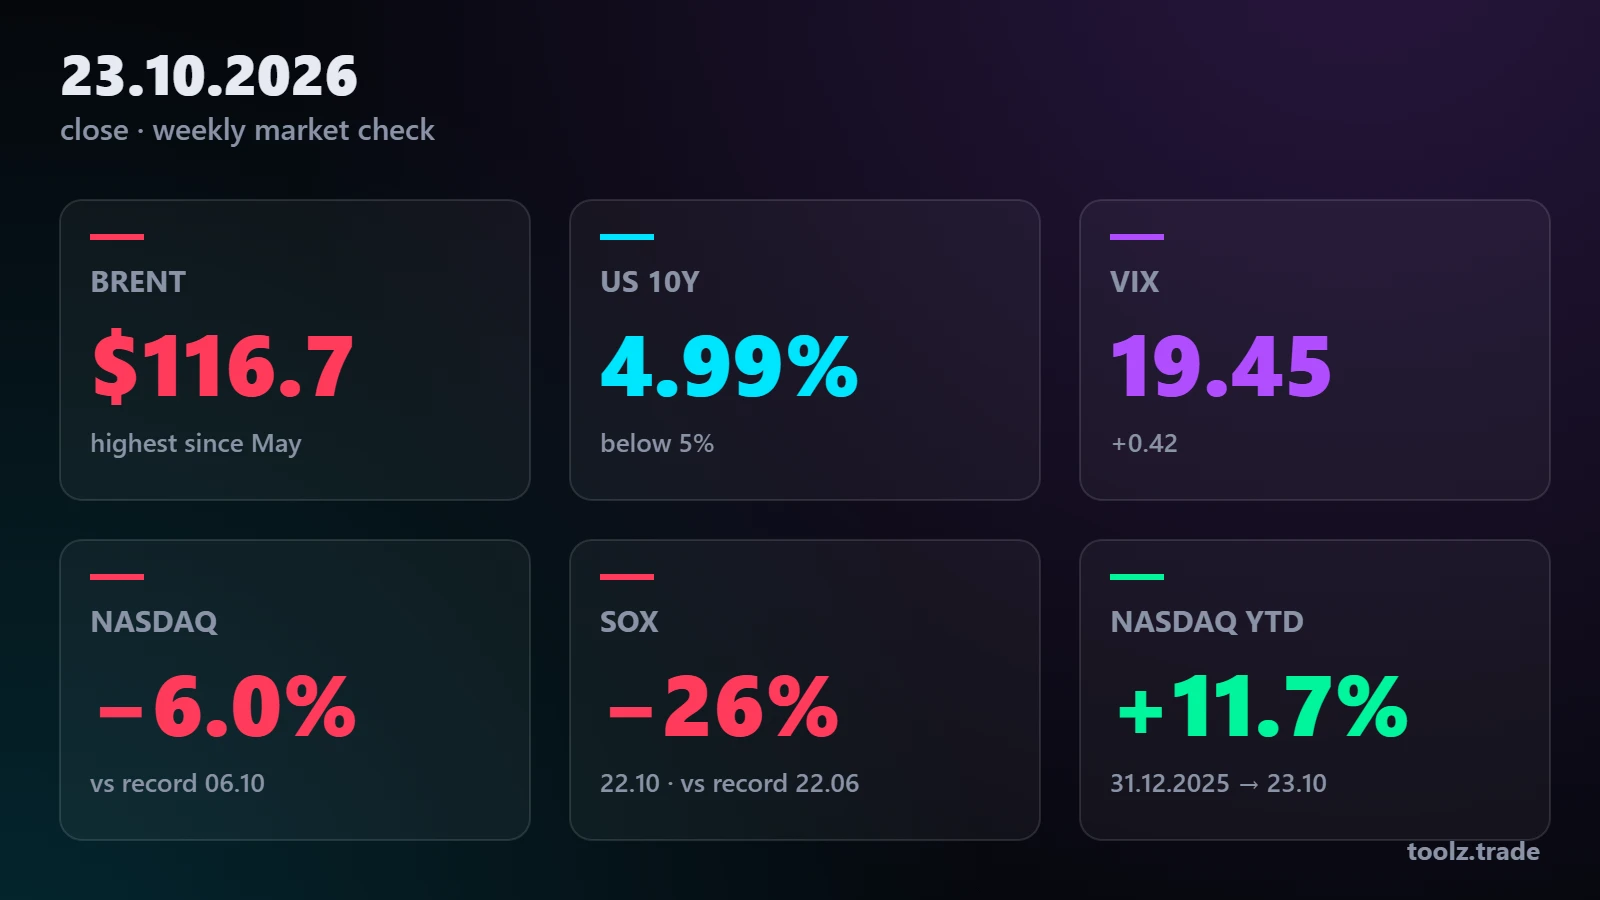
월가의 기술주 매도세가 2주째로 접어들었다. 나스닥 종합지수는 10월 23일(금) 0.2% 내린 25,955에 마감해 10월 6일 기록한 사상 최고치 27,600보다 약 6% 낮아졌다. 매도의 중심에는 다시 인공지능(AI)이 있다. 다만 이번에 투자자들이 의문을 품는 것은 기술의 미래가 아니라, 막대한 지출을 어떻게 조달하고 언제 이익으로 돌아오느냐다.
한 주 요약: 나스닥 2주 연속 하락
- 나스닥 종합지수: 금요일 0.2% 하락한 25,955, 목요일 2.6% 하락
- S&P 500: 0.5% 하락한 7,624
- 다우존스: 1.2% 하락한 52,215, 그래도 주간 기준으로는 3주 연속 상승
- 공포지수 VIX: 19.45
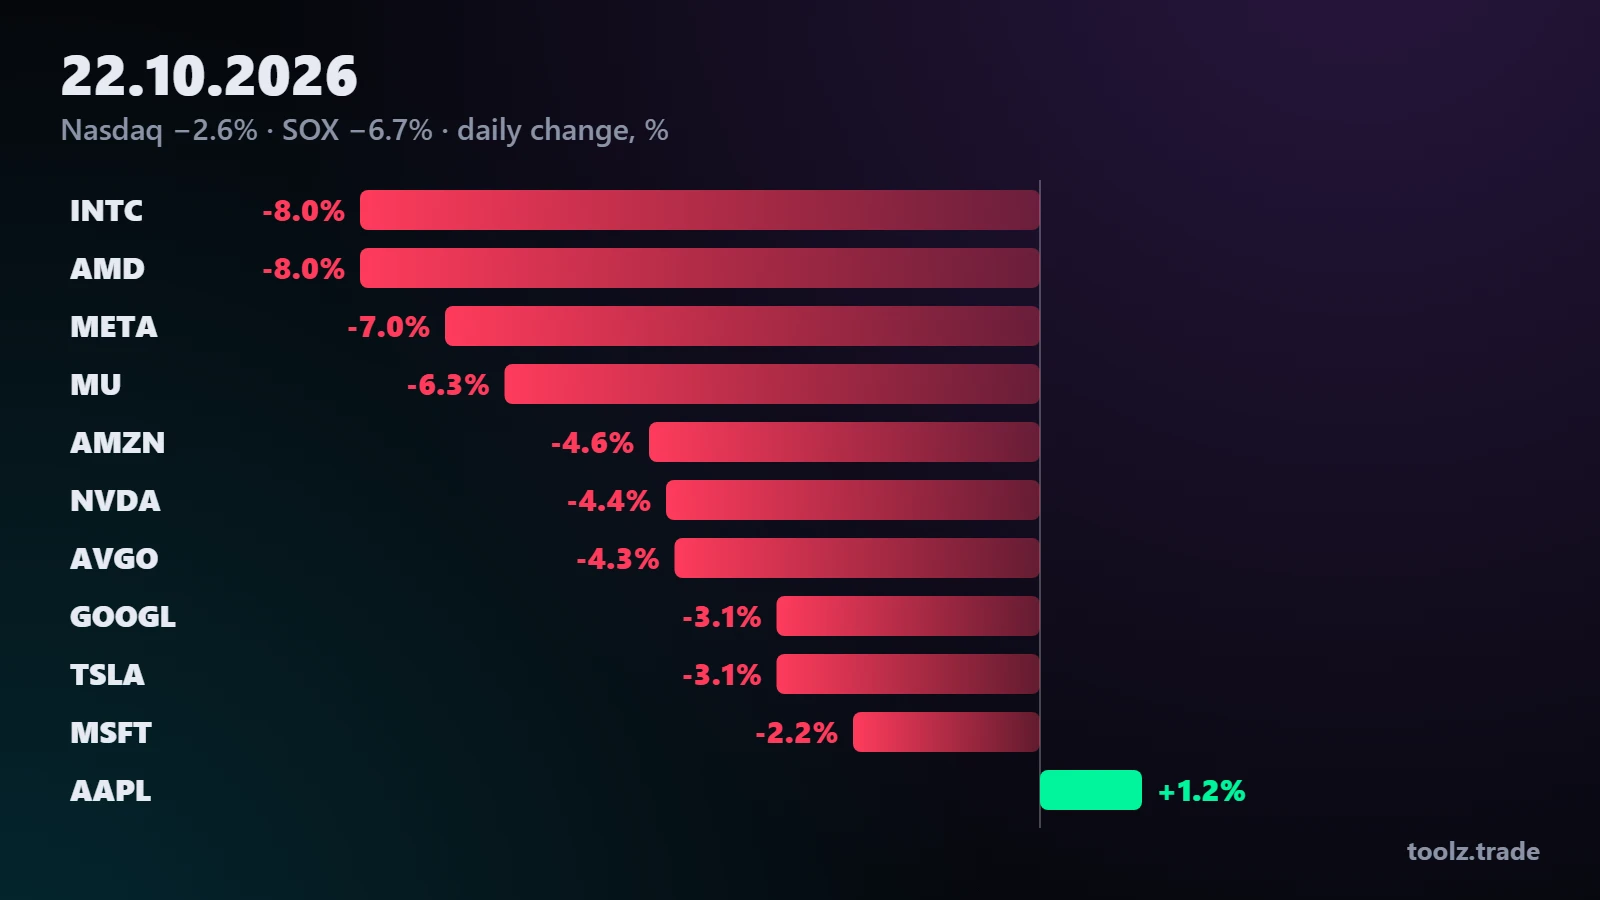
가장 힘든 날은 목요일이었다. 나스닥은 694포인트(2.6%) 급락해 6월 5일 이후 최악의 하루를 보냈다. 같은 날 다우존스는 거의 보합이어서 투자자들이 어느 업종에서 위험을 줄였는지가 분명히 드러났다. 일주일 전 2% 하락에 이어 찾아온 이번 두 번째 파도는 시장의 불안이 일시적이지 않다는 점을 시사한다.
나스닥은 왜 떨어졌나? 세 가지 주요 원인
1. 메타와 AI 자금 조달 문제
가장 큰 계기는 메타의 실적이었다. 매출은 예상을 웃돌았지만 회사는 2026년 설비투자 전망을 1,350억~1,450억 달러로 올렸고, 10여 년 만에 처음으로 현금 유출을 기록했다. AI 투자 재원을 마련하기 위해 의결권 없는 신주를 발행하겠다는 계획도 의구심을 키웠다. 메타 주가는 목요일 약 7% 하락했다.
2. 반도체주 급락
필라델피아 반도체지수(SOX)는 목요일 6.7% 떨어져 6월 22일 사상 최고치보다 26% 넘게 낮아졌다. 인텔과 AMD는 약 8%, 마이크론은 6.3%, 엔비디아는 4.4%, 브로드컴은 4.3% 하락했다. 코어위브처럼 AI 인프라를 임대하는 기업에서는 조달 비용 상승과 투자 둔화 우려가 부각됐다. 균형을 위해 덧붙이면, 급락에도 SOX는 연초 대비 여전히 약 50% 올라 있다.
3. 유가와 지정학적 위험
중동 분쟁 격화와 홍해 주변 공격으로 유가가 올랐다. 브렌트유는 배럴당 116.70달러로 6개월 만의 최고 수준 근처에서 한 주를 마쳤고, 미국 WTI도 103달러를 넘었다. 높은 에너지 가격은 인플레이션 기대와 기업 비용을 모두 압박한다. 금요일 항공주 하락이 가장 뚜렷한 예였다.
돈은 어디로 갔나
기술주에서 빠져나온 자금은 방어적인 곳으로 향했다. 목요일 S&P 500 필수소비재 업종은 약 2.5% 올랐고, 예상을 웃돈 프록터앤드갬블은 6%, 매출 전망을 올린 록히드마틴은 약 6% 상승했다. 안전자산 수요로 미국 10년물 국채 금리는 2년여 만에 가장 큰 하루 낙폭을 기록하며 5% 아래로 내려가 주간을 4.99%로 마쳤다. 금요일에는 사이버보안주가 돋보여 클라우드플레어, 팔로알토네트웍스, 세일포인트가 각각 7% 넘게 올랐다.
AI 버블은 터졌나
짧게 답하면 아직은 아니지만, 시장은 AI 이야기를 다시 가격에 반영하고 있다. 버블론자들은 데이터센터와 그래픽처리장치(GPU) 지출이 지속 불가능하며 2000년 닷컴 시대와 닮았다고 본다. Murphy & Sylvest의 시장 전략가 폴 놀테는 투자자들이 AI 이야기의 빈틈을 보기 시작했다고 말한다.
반대 견해도 만만치 않다. Seaport Research Partners의 애널리스트 제이 골드버그는 이번 매도가 실질적인 변화보다 투자 심리에서 비롯됐다고 보며, 시장이 ‘걱정의 벽’을 오르고 있다고 평가한다. 숫자도 이를 뒷받침한다. 엔비디아는 지난 분기 매출을 106% 늘린 962억 달러로 끌어올렸고 다음 분기에는 약 1,080억 달러를 예상한다. LSEG 자료에 따르면 S&P 500 기업의 3분기 예상 이익 증가율은 32.3%로 높아졌다. 가트너는 전 세계 AI 투자가 2026년 2조 7,000억 달러, 2027년 3조 6,000억 달러에 이를 것으로 내다본다.
기술적 흐름으로 봐도 ‘폭락’을 말하기엔 이르다. 나스닥은 최고치보다 약 6% 낮은 수준으로, 조정으로 보는 10% 기준선은 아직 넘지 않았다. 지수는 연초 대비 여전히 약 11.7% 올라 있다. 진짜 균열은 반도체주에 있다. SOX의 26% 하락은 이 하위 업종이 사실상 약세장에 들어섰다는 뜻이다.
하락은 계속될까? 다음 주 핵심 일정
다음 주가 매도 흐름이 방향을 바꿀지 가를 수 있다.
- 10월 28일, 연준 결정: 시장은 금리 동결을 예상한다. 선물시장이 반영한 10월 인상 확률은 약 5%로, 9월 말 37%에서 크게 낮아졌다.
- 10월 28일 장 마감 후: 알파벳과 마이크로소프트 실적
- 10월 29일 장 마감 후: 아마존과 인텔 실적, 애플 실적도 같은 주에 나올 예정
- 11월: 엔비디아 분기 실적이 AI 거래의 가장 큰 시험대가 된다
실적에서 설비투자가 매출로 이어지고 있다는 강한 신호가 나오면 이번 하락은 짧은 조정에 그칠 수 있다. 반대로 유가가 더 오르거나 AI 기업의 차입 비용이 높아지거나 빅테크가 약한 전망을 내놓으면 압력이 커질 수 있다. 나스닥의 10% 조정 기준선은 약 24,840으로, 앞으로 며칠간 이 수준이 주목받을 것이다. 모든 일정은 실적 발표 캘린더에서 확인할 수 있다.
이 기사는 정보 제공용이며 투자 조언이 아니다. 데이터는 2026년 10월 23일 종가 기준이다.