Hvorfor faldt Nasdaq, er AI-boblen bristet, vil faldet fortsætte?
Nasdaq er 6 % under rekorden. Metas AI-udgifter, fald i chipaktier og olie til 116 dollar: er AI-boblen bristet, og hvad afgør næste uge?
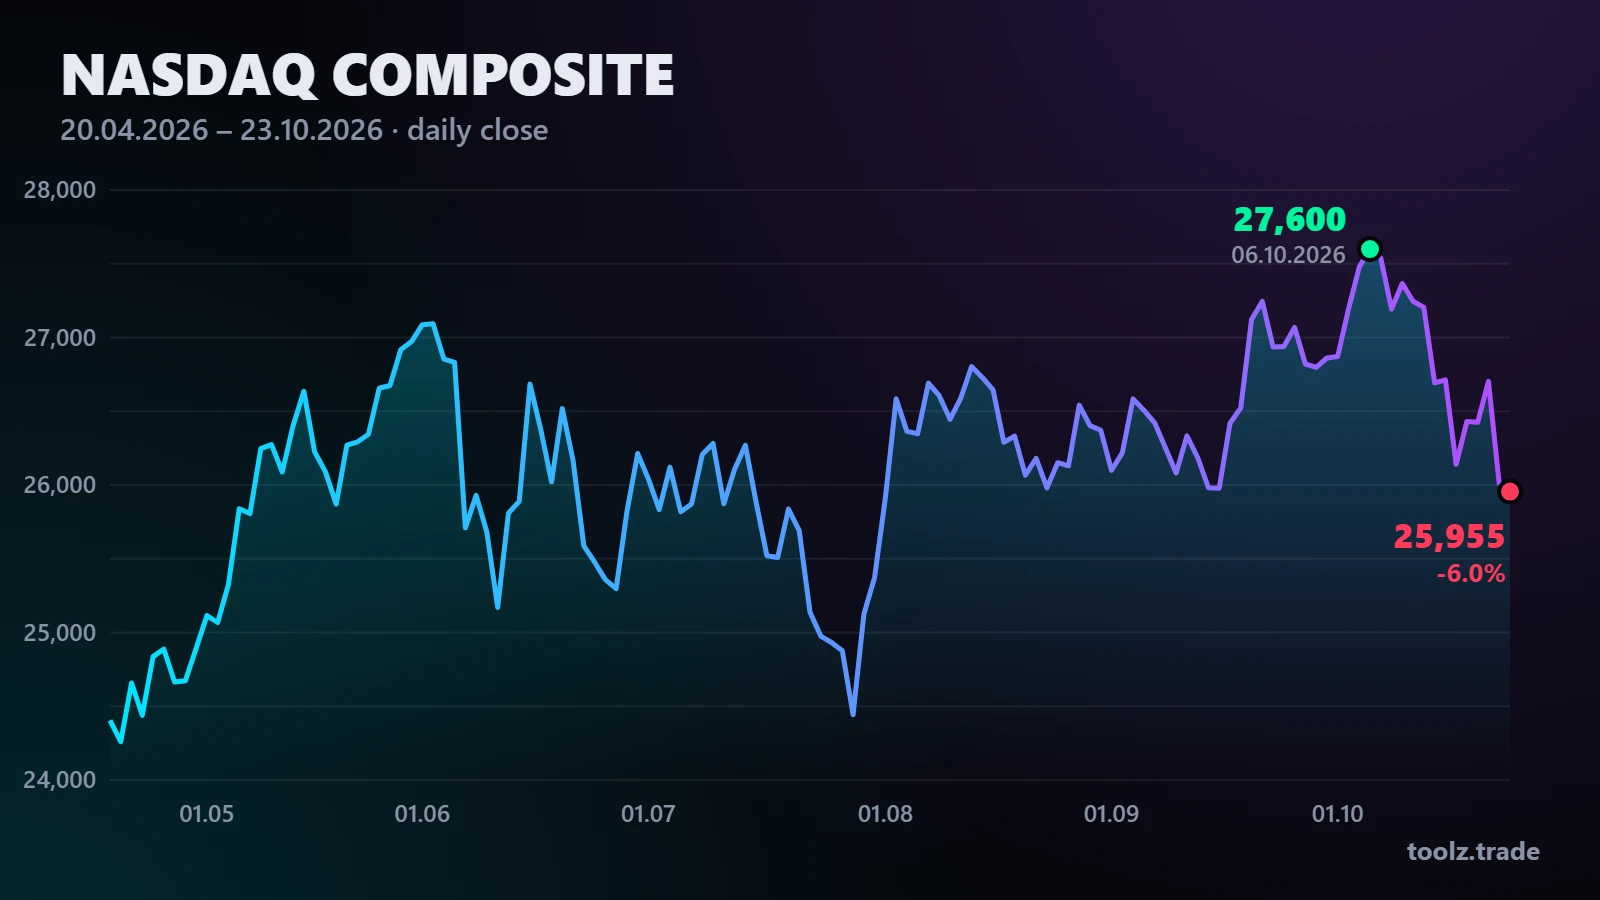
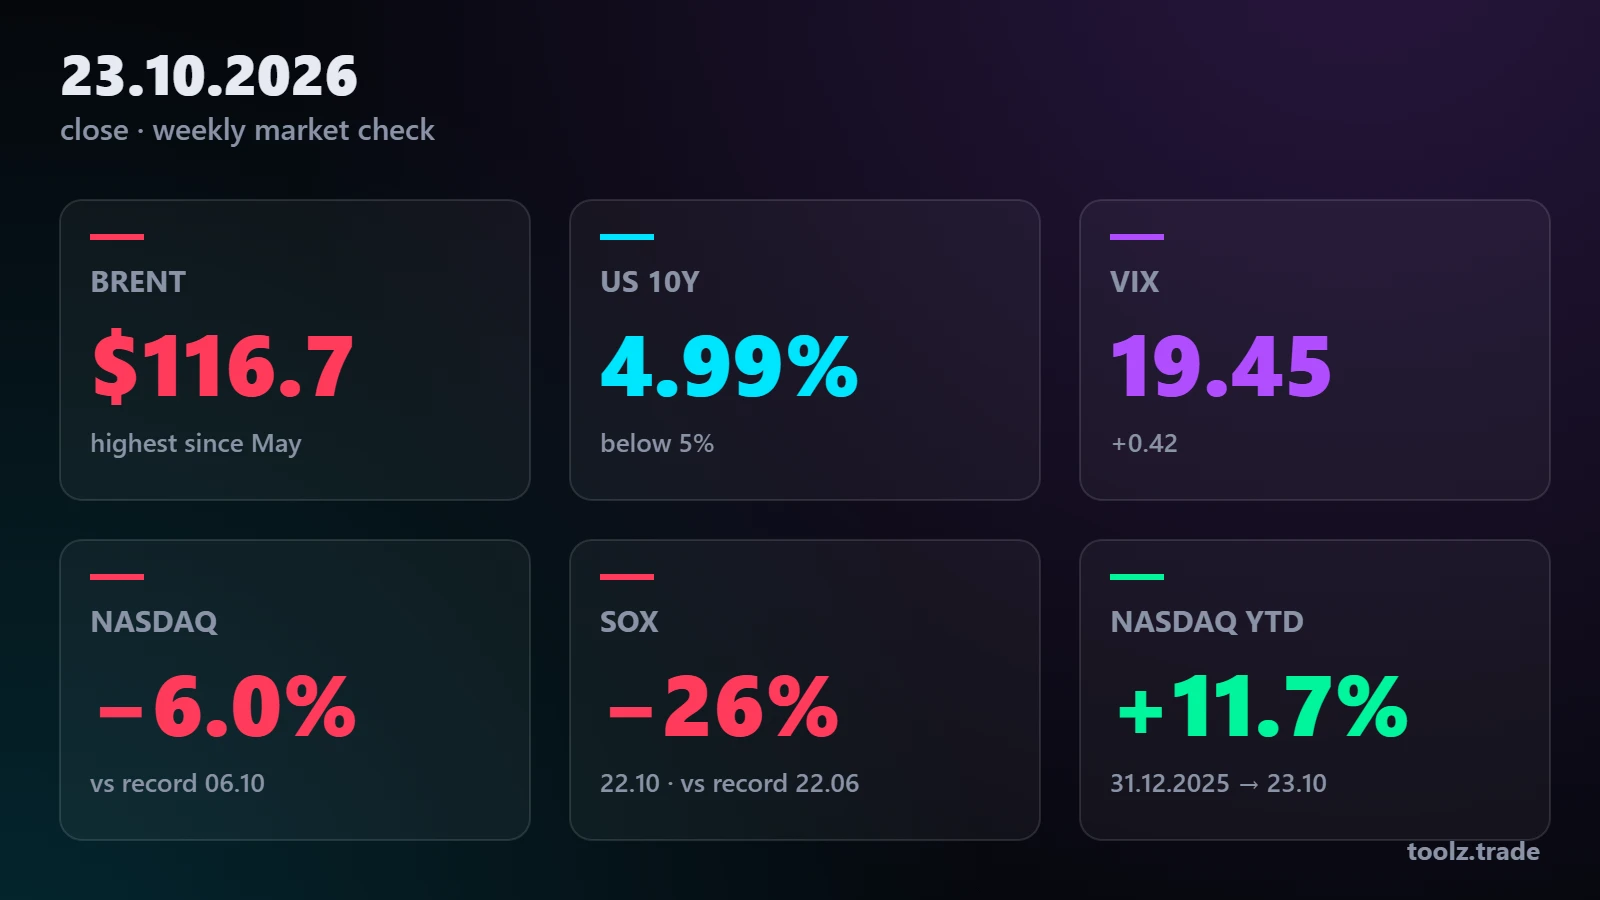
Salget af teknologiaktier på Wall Street er gået ind i sin anden uge. Nasdaq Composite lukkede fredag den 23. oktober 0,2 % lavere i 25.955 point, omkring 6 % under rekorden på 27.600 point fra den 6. oktober. Kunstig intelligens er igen i centrum. Men denne gang tvivler investorerne ikke på teknologiens fremtid; de spørger, hvordan de enorme udgifter skal finansieres, og hvornår de bliver til overskud.
Ugen kort: Nasdaq ned for anden uge i træk
- Nasdaq Composite: −0,2 % fredag til 25.955; −2,6 % torsdag
- S&P 500: −0,5 % til 7.624
- Dow Jones: −1,2 % til 52.215, men op for tredje uge i træk
- Frygtindekset VIX: 19,45
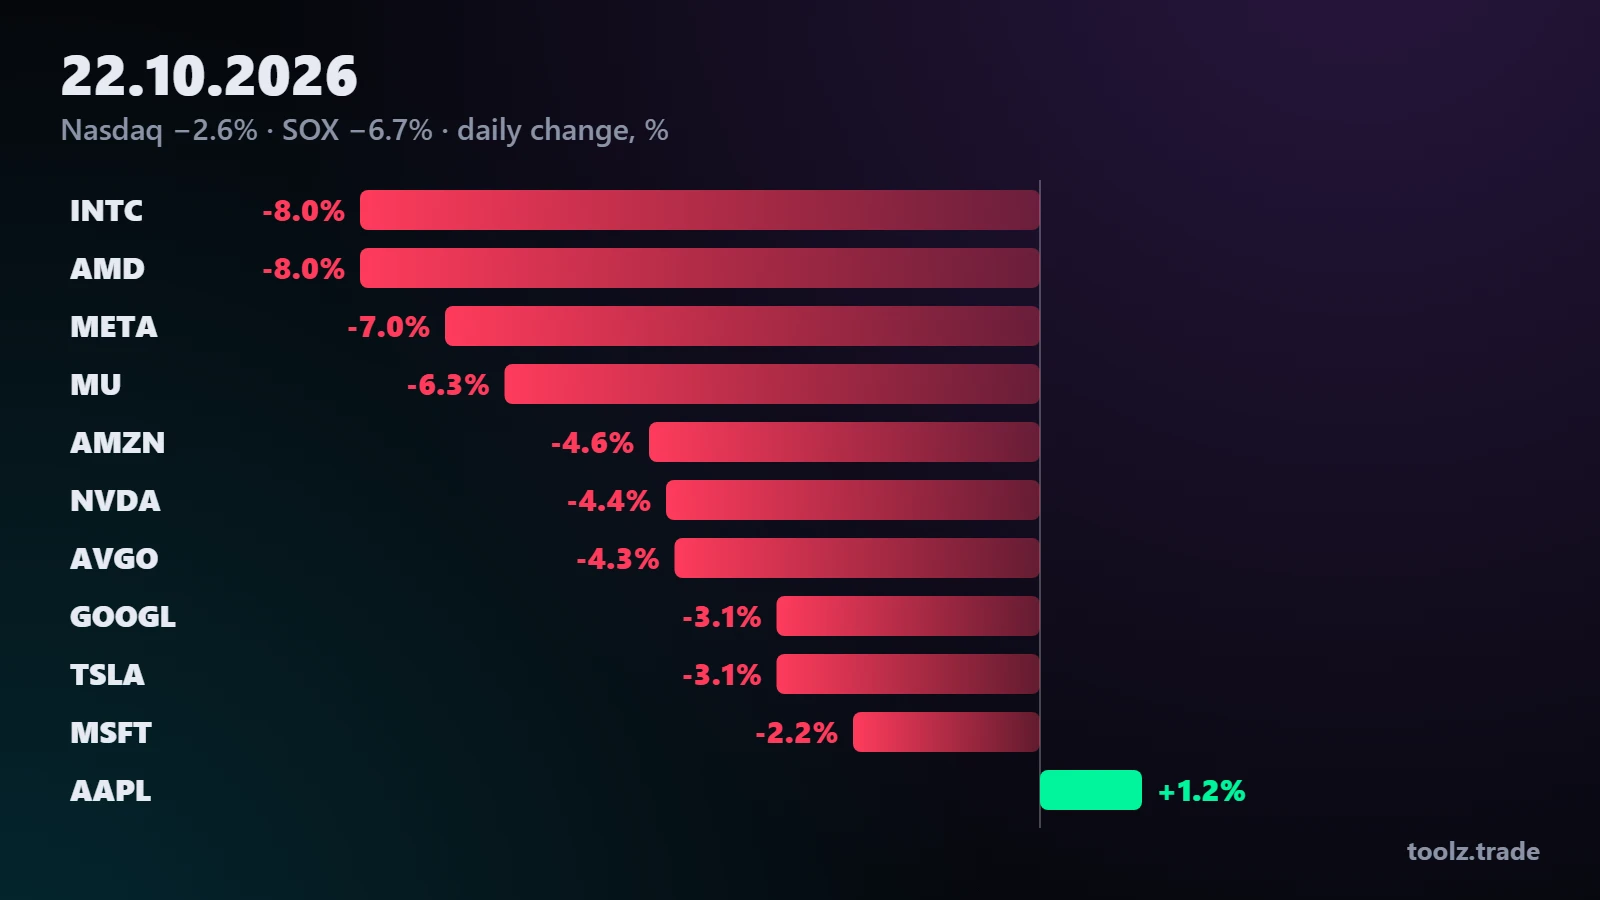
Torsdag var ugens hårdeste dag. Nasdaq tabte 694 point (2,6 %), den dårligste handelsdag siden 5. juni. Dow Jones var samme dag stort set uændret, hvilket tydeligt viste, i hvilken sektor investorerne skar ned på risikoen. Den anden bølge kom en uge efter et fald på 2 % og tyder på, at uroen på markedet ikke er forbigående.
Hvorfor faldt Nasdaq? Tre hovedårsager
1. Meta og spørgsmålet om AI-finansiering
Den vigtigste udløser var Metas regnskab. Selv om omsætningen var bedre end ventet, hævede selskabet sin investeringsprognose for 2026 til 135–145 mia. dollar og rapporterede sin første likviditetsudstrømning i over ti år. Planen om at udstede nye aktier uden stemmeret for at finansiere AI øgede tvivlen. Meta-aktien faldt omkring 7 % torsdag.
2. Kraftigt salg af chipaktier
Philadelphia-halvlederindekset (SOX) faldt 6,7 % torsdag og ligger mere end 26 % under rekorden fra 22. juni. Intel og AMD faldt omkring 8 %, Micron 6,3 %, Nvidia 4,4 % og Broadcom 4,3 %. Hos selskaber, der udlejer AI-infrastruktur, som CoreWeave, kom stigende finansieringsomkostninger og en mulig afmatning i investeringerne i fokus. For balancens skyld: trods faldet er SOX stadig op omkring 50 % i år.
3. Olie og geopolitisk risiko
Optrapningen af konflikten i Mellemøsten og angreb omkring Det Røde Hav sendte olieprisen op. Brent-olien sluttede ugen på 116,70 dollar pr. tønde, tæt på det højeste i seks måneder, og amerikansk WTI steg over 103 dollar. Høje energipriser presser både inflationsforventningerne og virksomhedernes omkostninger. Faldet i flyselskabsaktier fredag var det tydeligste eksempel.
Hvor blev pengene af?
Penge, der forlod teknologi, søgte mod mere defensive havne. Torsdag steg sektoren for dagligvarer i S&P 500 omkring 2,5 %; Procter & Gamble, der slog forventningerne, steg 6 %, og Lockheed Martin, der hævede sin salgsprognose, omkring 6 %. Flugten mod sikkerhed gav renten på amerikanske tiårige statsobligationer det største fald på én dag i over to år; den faldt under 5 % og sluttede ugen på 4,99 %. Fredag skilte cybersikkerhedsaktier sig ud: Cloudflare, Palo Alto Networks og SailPoint steg alle mere end 7 %.
Er AI-boblen bristet?
Det korte svar: ikke endnu, men markedet genprissætter AI-fortællingen. De, der taler om en boble, mener, at udgifterne til datacentre og grafikprocessorer ikke er holdbare, og ser paralleller til dotcom-tiden i 2000. Paul Nolte, markedsstrateg hos Murphy & Sylvest, siger, at investorerne begynder at se huller i AI-fortællingen.
Det modsatte synspunkt står også stærkt. Ifølge Jay Goldberg, analytiker hos Seaport Research Partners, skyldes det seneste salg mere investorpsykologi end nogen håndgribelig ændring; han mener, at markedet kravler op ad en „mur af bekymringer“. Tallene støtter det: Nvidia øgede omsætningen sidste kvartal med 106 % til 96,2 mia. dollar og venter omkring 108 mia. næste kvartal. Ifølge LSEG er den forventede indtjeningsvækst for S&P 500-selskaberne i tredje kvartal steget til 32,3 %. Gartner venter globale AI-investeringer på 2.700 mia. dollar i 2026 og 3.600 mia. i 2027.
Også det tekniske billede viser, at det er for tidligt at tale om krak. Nasdaq ligger omkring 6 % under rekorden; tærsklen på 10 %, der regnes som en korrektion, er ikke brudt. Indekset er stadig op omkring 11,7 % i år. Det egentlige brud ses i chipaktierne: SOX' fald på 26 % betyder, at denne undersektor reelt er gået ind i et bjørnemarked.
Vil faldet fortsætte? Næste uges vigtigste kalender
Den kommende uge kan afgøre, om salget skifter retning:
- 28. oktober, Fed-beslutning: markedet venter uændret rente. Futures prisfastsætter kun omkring 5 % chance for en renteforhøjelse i oktober, ned fra 37 % i slutningen af september.
- 28. oktober, efter lukketid: regnskaber fra Alphabet og Microsoft
- 29. oktober, efter lukketid: regnskaber fra Amazon og Intel; også Apples resultater ventes samme uge
- November: Nvidias kvartalsrapport bliver den største test for AI-handlen
Giver regnskaberne stærke signaler om, at investeringerne bliver til omsætning, kan faldet nøjes med at være en kort korrektion. Yderligere stigninger i olieprisen, dyrere lån for AI-selskaber eller svage prognoser fra teknologigiganterne kan derimod forstærke presset. For Nasdaq ligger korrektionstærsklen på 10 % ved omkring 24.840 point, et niveau, der vil blive fulgt tæt de kommende dage. Alle datoer finder du i vores regnskabskalender.
Artiklen er udelukkende til information og er ikke investeringsrådgivning. Data pr. lukning den 23. oktober 2026.