Dlaczego Nasdaq spadł, czy bańka AI pękła, czy spadki będą trwać?
Nasdaq jest 6% poniżej rekordu. Wydatki Meta na AI, wyprzedaż chipów i ropa po 116 USD: czy bańka AI pękła i co rozstrzygnie przyszły tydzień?
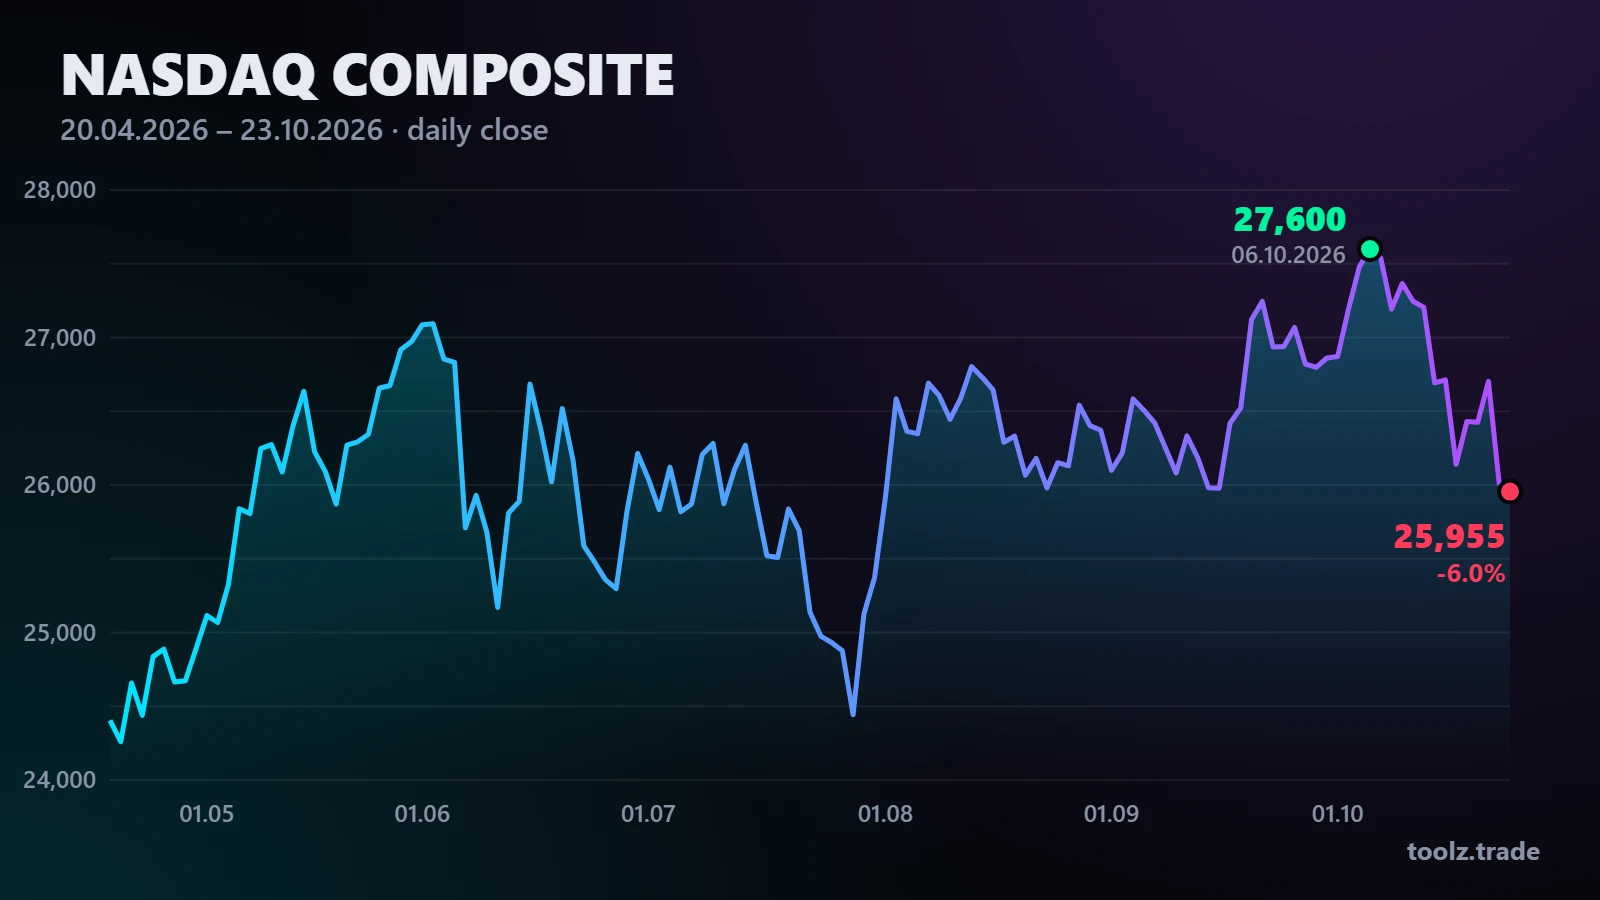
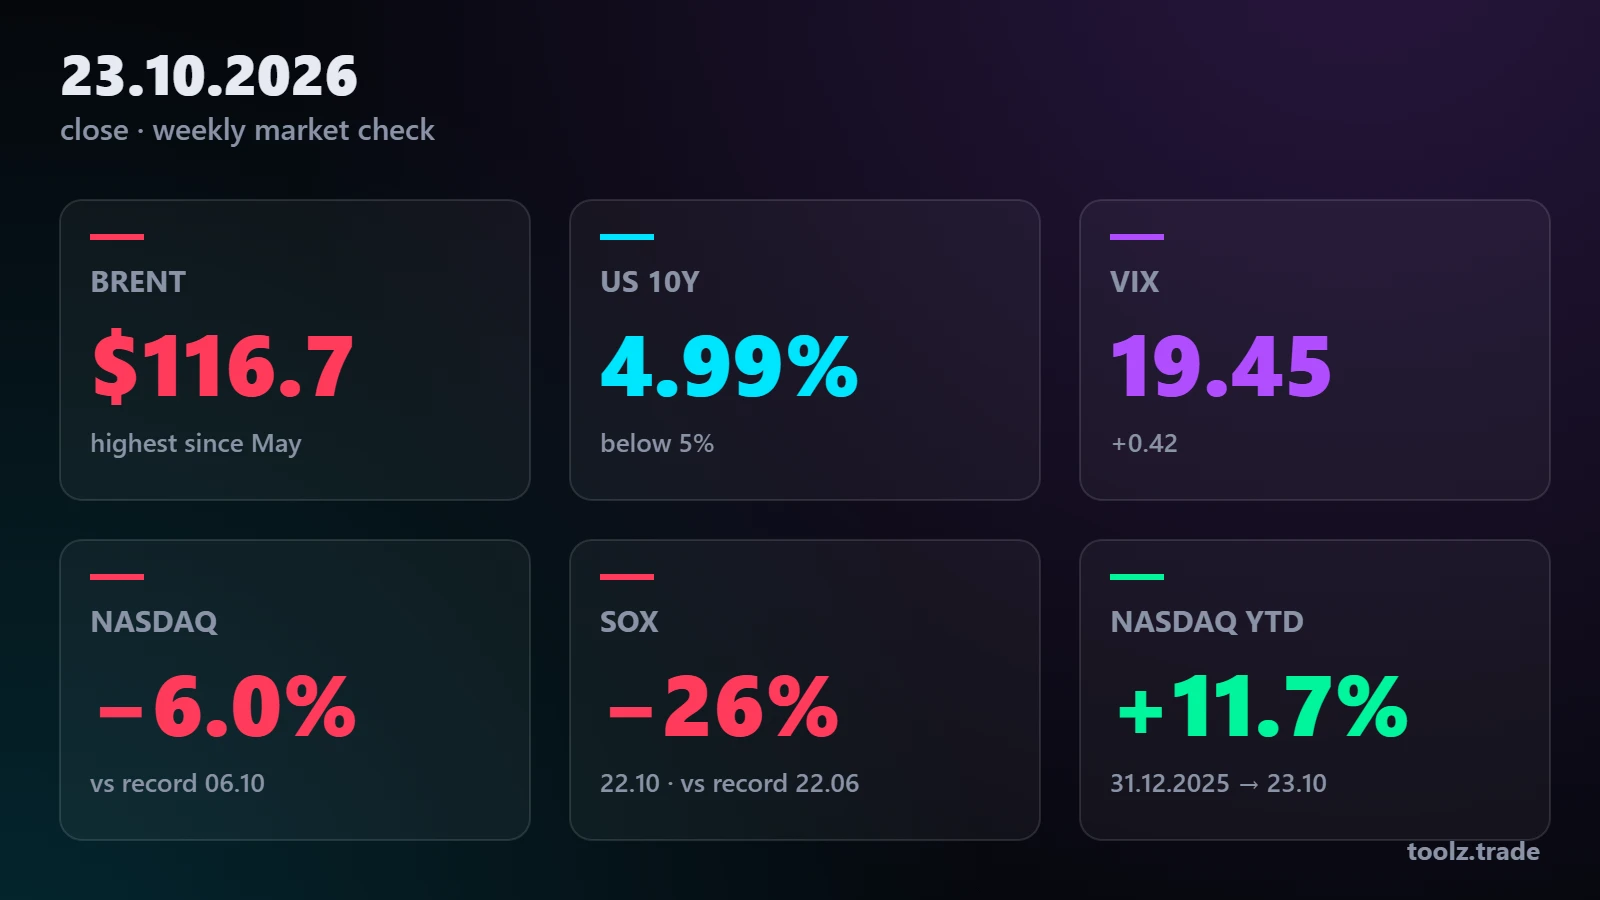
Wyprzedaż spółek technologicznych na Wall Street trwa już drugi tydzień. Nasdaq Composite zakończył piątek 23 października spadkiem o 0,2% na poziomie 25 955 pkt, około 6% poniżej rekordu 27 600 pkt z 6 października. W centrum wyprzedaży znów jest sztuczna inteligencja. Tym razem jednak inwestorzy nie kwestionują przyszłości technologii, lecz pytają, jak zostaną sfinansowane ogromne wydatki i kiedy zaczną przynosić zyski.
Tydzień w skrócie: Nasdaq drugi tydzień z rzędu na minusie
- Nasdaq Composite: w piątek −0,2%, 25 955 pkt; w czwartek −2,6%
- S&P 500: −0,5%, 7 624 pkt
- Dow Jones: −1,2%, 52 215 pkt, ale w skali tygodnia trzeci raz z rzędu na plusie
- Indeks strachu VIX: 19,45
Najtrudniejszym dniem był czwartek. Nasdaq stracił 694 pkt (2,6%) – najwięcej od 5 czerwca. Dow Jones tego dnia stał w miejscu, co dobrze pokazało, w którym sektorze inwestorzy ograniczali ryzyko. Tydzień po spadku o 2% ta druga fala sugeruje, że nerwowość na rynku nie jest jednorazowa.
Dlaczego Nasdaq spadł? Trzy główne powody
1. Meta i finansowanie AI
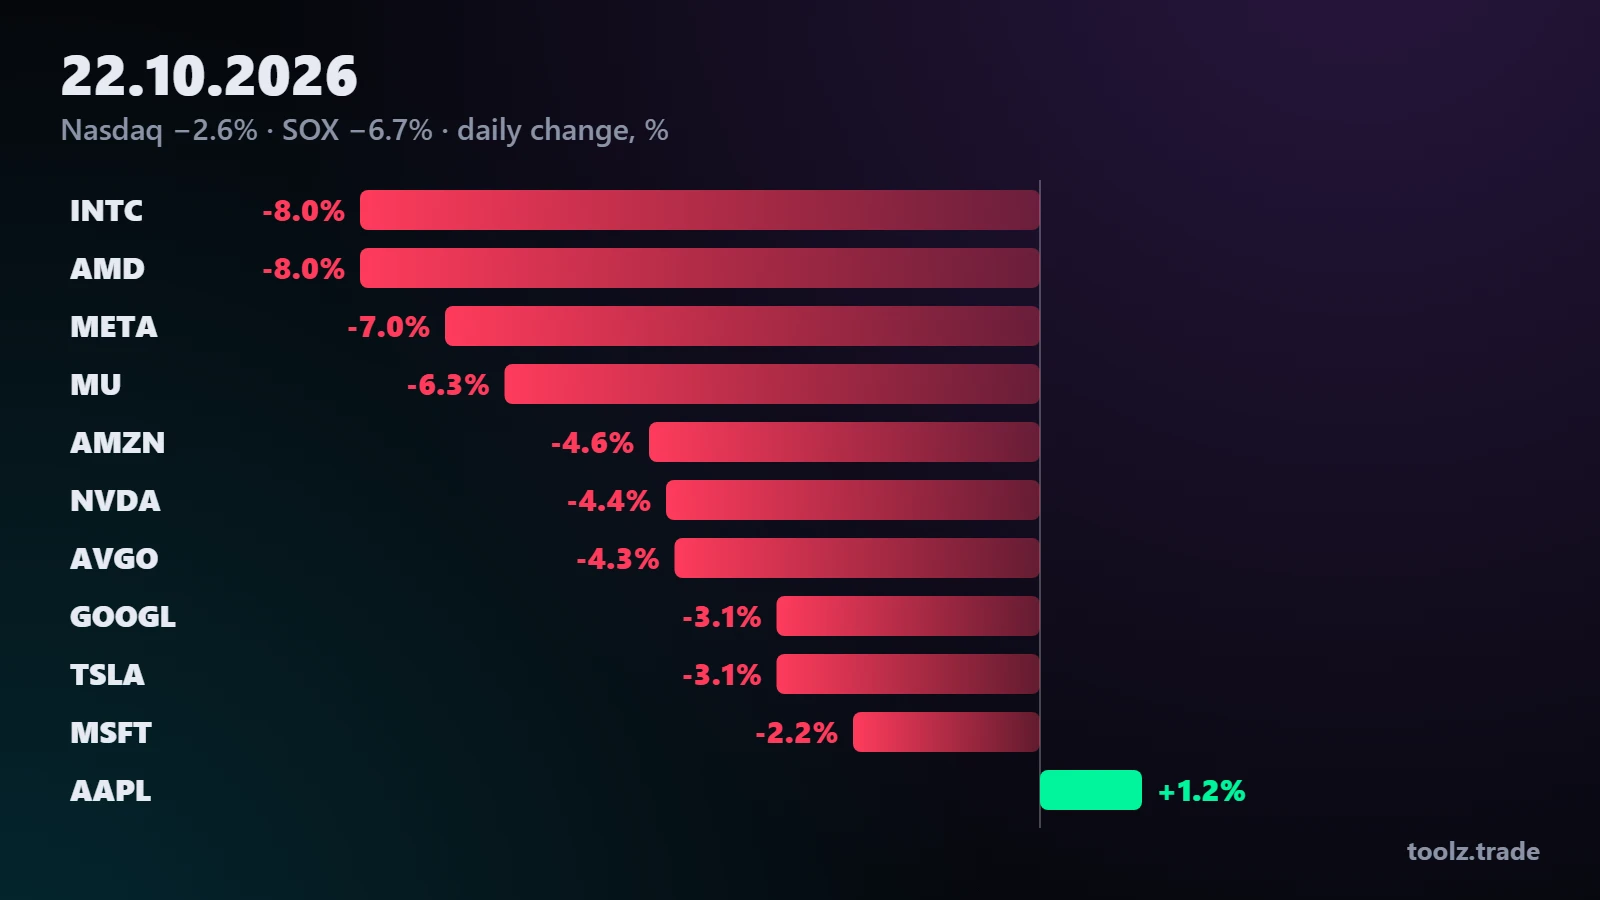
Głównym impulsem był raport Meta. Choć przychody przebiły oczekiwania, spółka podniosła prognozę nakładów inwestycyjnych na 2026 rok do 135–145 mld USD i po raz pierwszy od ponad dekady wykazała odpływ gotówki. Plan emisji nowych akcji bez prawa głosu na finansowanie AI pogłębił wątpliwości. Akcje Meta straciły w czwartek około 7%.
2. Ostra wyprzedaż producentów chipów
Filadelfijski indeks półprzewodników (SOX) spadł w czwartek o 6,7% i jest ponad 26% poniżej rekordu z 22 czerwca. Intel i AMD straciły około 8%, Micron 6,3%, Nvidia 4,4%, a Broadcom 4,3%. W spółkach wynajmujących infrastrukturę AI, takich jak CoreWeave, na pierwszy plan wysunęły się obawy o rosnące koszty finansowania i możliwe spowolnienie inwestycji. Dla równowagi: mimo spadków SOX wciąż jest od początku roku około 50% na plusie.
3. Ropa i ryzyko geopolityczne
Eskalacja konfliktu na Bliskim Wschodzie i ataki w rejonie Morza Czerwonego podbiły ceny ropy. Brent zakończył tydzień na poziomie 116,70 USD za baryłkę, blisko sześciomiesięcznego szczytu, a amerykańska WTI przekroczyła 103 USD. Wysokie ceny energii uderzają zarówno w oczekiwania inflacyjne, jak i w koszty firm. Najlepszym przykładem były piątkowe spadki linii lotniczych.
Dokąd popłynęły pieniądze?
Kapitał wycofany z technologii trafił do bardziej defensywnych sektorów. W czwartek sektor dóbr podstawowych w S&P 500 zyskał około 2,5%; Procter & Gamble po lepszych od oczekiwań wynikach wzrósł o 6%, a Lockheed Martin po podniesieniu prognozy sprzedaży o około 6%. Ucieczka do bezpiecznych aktywów spowodowała największy od ponad dwóch lat jednodniowy spadek rentowności 10-letnich obligacji USA, która zeszła poniżej 5% i zakończyła tydzień na 4,99%. W piątek wyróżniały się spółki cyberbezpieczeństwa: Cloudflare, Palo Alto Networks i SailPoint zyskały ponad 7%.
Czy bańka AI pękła?
Krótka odpowiedź: jeszcze nie, ale rynek na nowo wycenia historię AI. Zwolennicy tezy o bańce uważają wydatki na centra danych i procesory graficzne za nie do utrzymania i widzą podobieństwa do ery dot-comów z 2000 roku. Paul Nolte, strateg Murphy & Sylvest, mówi, że inwestorzy zaczynają dostrzegać luki w opowieści o AI.
Przeciwne stanowisko też jest mocne. Według Jaya Goldberga, analityka Seaport Research Partners, ostatnia wyprzedaż wynika bardziej z psychologii inwestorów niż z namacalnej zmiany; jego zdaniem rynek wspina się po „murze obaw”. Liczby to potwierdzają: Nvidia zwiększyła w ostatnim kwartale przychody o 106%, do 96,2 mld USD, i prognozuje około 108 mld USD w kolejnym. Według danych LSEG oczekiwany wzrost zysków spółek z S&P 500 w trzecim kwartale wzrósł do 32,3%. Gartner spodziewa się globalnych inwestycji w AI na poziomie 2,7 bln USD w 2026 roku i 3,6 bln USD w 2027 roku.
Także obraz techniczny wskazuje, że na mówienie o krachu jest za wcześnie. Nasdaq jest około 6% poniżej rekordu; próg 10%, uznawany za korektę, nie został przekroczony. Od początku roku indeks wciąż zyskuje około 11,7%. Prawdziwe pęknięcie widać w chipach: 26-procentowy spadek SOX oznacza, że ten podsektor faktycznie wszedł w rynek niedźwiedzia.
Czy spadki będą trwać? Kluczowy kalendarz przyszłego tygodnia
Nadchodzący tydzień może przesądzić, czy trend się odwróci:
- 28 października, decyzja Fed: rynek oczekuje utrzymania stóp. Kontrakty terminowe wyceniają szansę podwyżki w październiku tylko na około 5%, wobec 37% pod koniec września.
- 28 października, po zamknięciu: wyniki Alphabet i Microsoft
- 29 października, po zamknięciu: wyniki Amazona i Intela; w tym samym tygodniu spodziewane są też wyniki Apple
- Listopad: kwartalny raport Nvidii będzie największym testem dla rynku AI
Jeśli raporty dadzą mocne sygnały, że inwestycje przekładają się na przychody, spadki mogą zakończyć się krótką korektą. Dalszy wzrost cen ropy, droższy kredyt dla spółek AI lub słabe prognozy gigantów technologicznych mogą natomiast pogłębić presję. Dla Nasdaq próg 10-procentowej korekty to około 24 840 pkt i ten poziom będzie uważnie obserwowany. Wszystkie daty znajdziesz w naszym kalendarzu wyników.
Artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Dane według zamknięcia z 23 października 2026.