نیسڈیک کیوں گرا، کیا AI کا بلبلہ پھٹ گیا، کیا گراوٹ جاری رہے گی؟
نیسڈیک ریکارڈ سے 6 فیصد نیچے ہے۔ میٹا کے AI اخراجات، چپ حصص میں فروخت اور 116 ڈالر کا تیل: کیا بلبلہ پھٹ گیا اور اگلے ہفتے کیا فیصلہ کن ہوگا؟
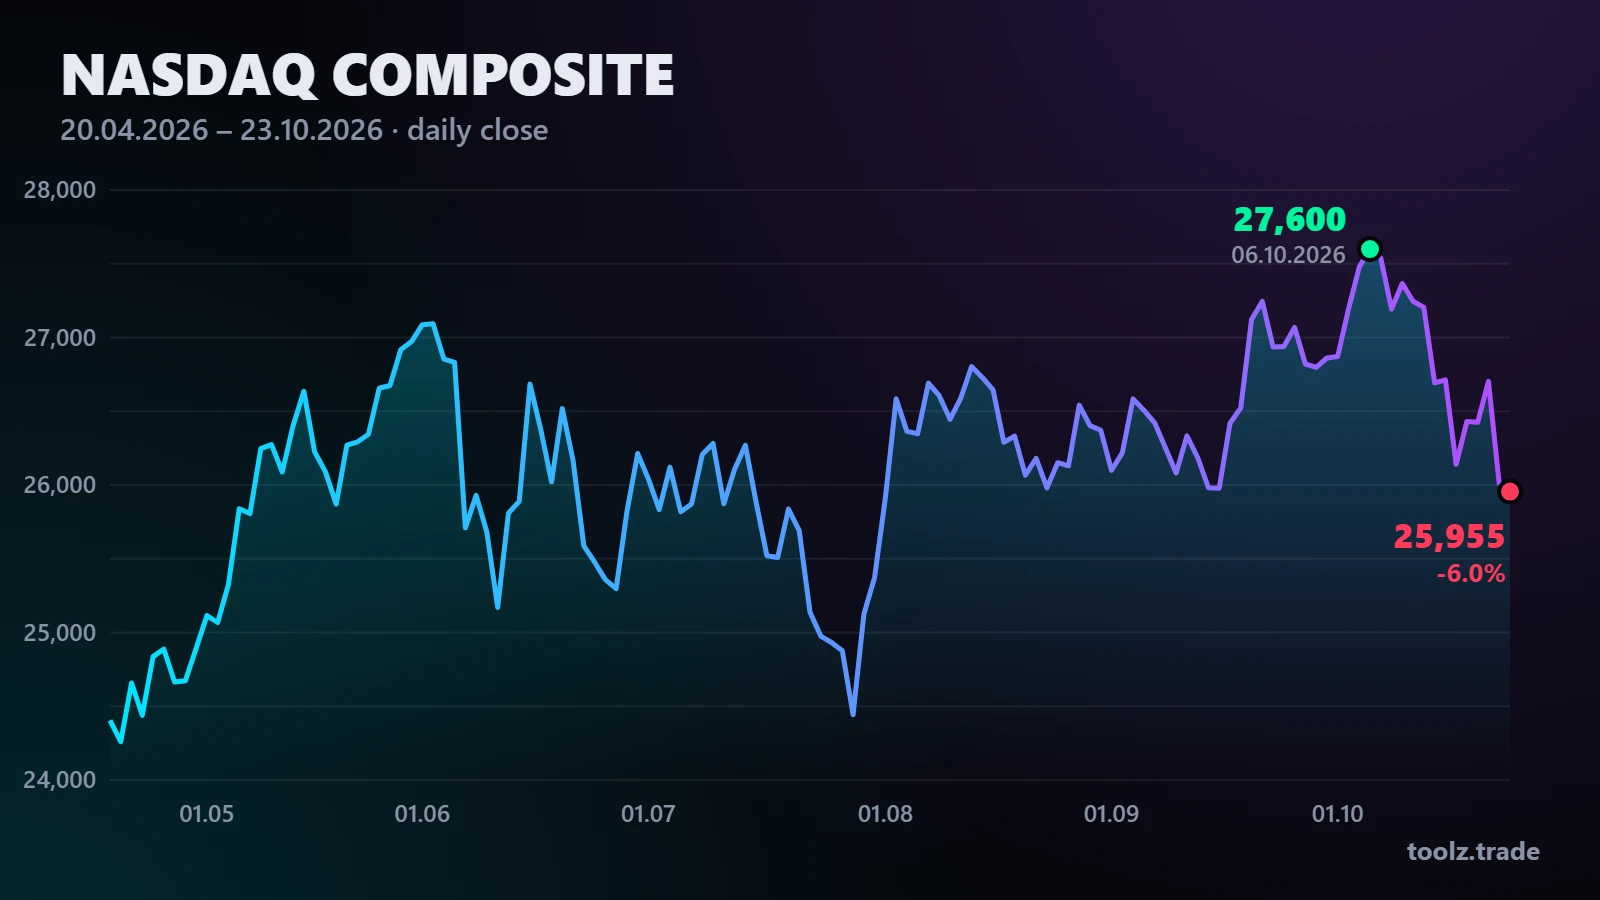
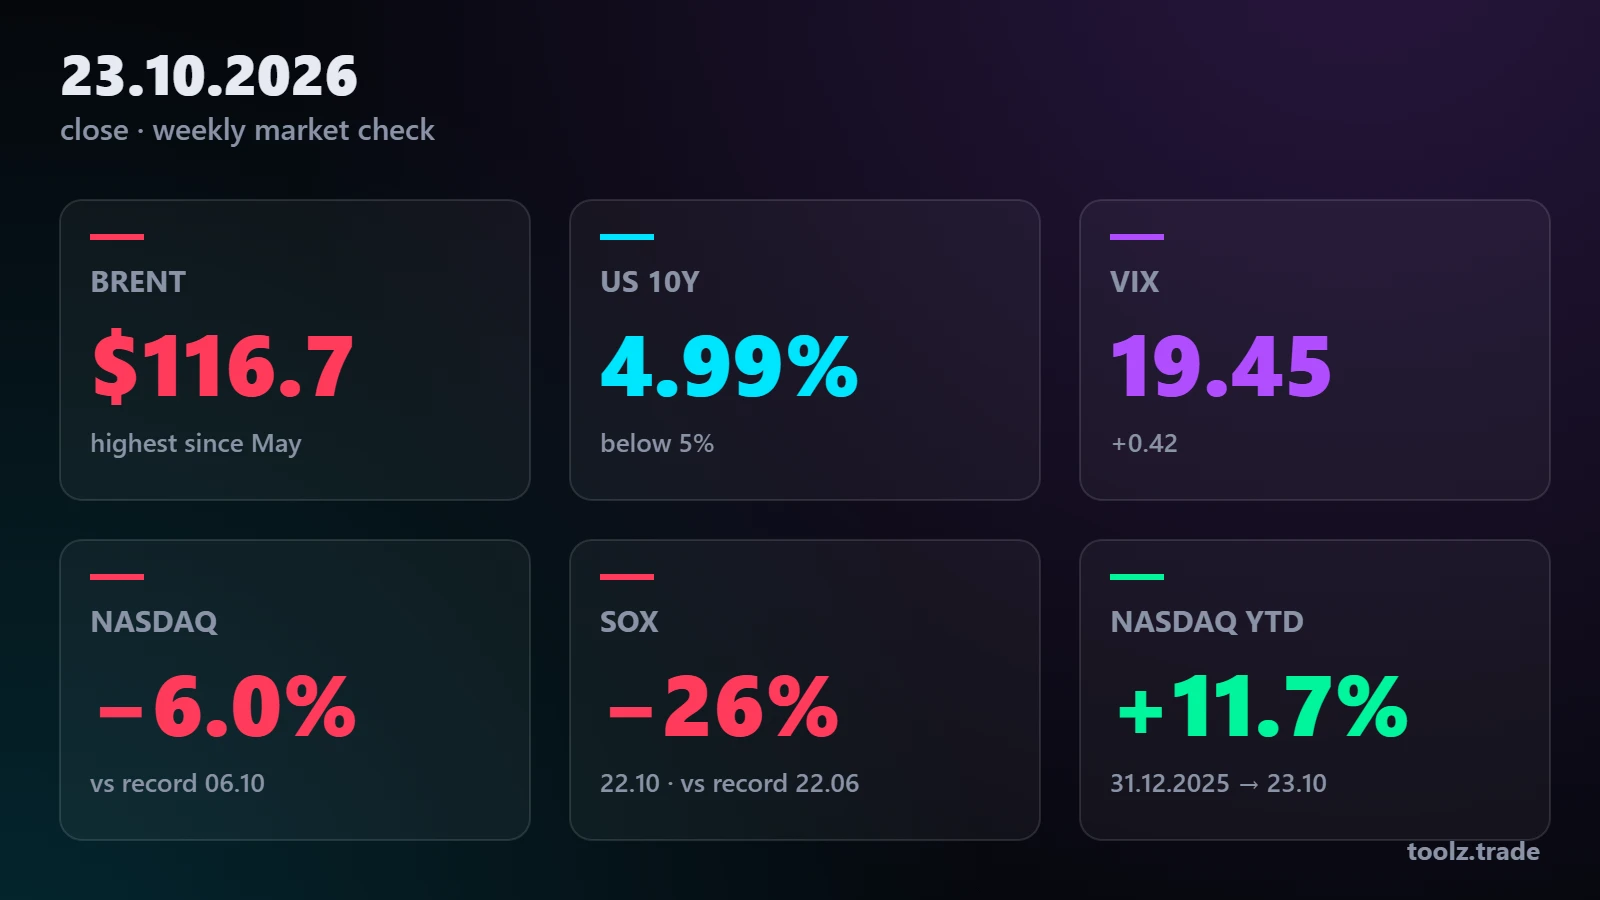
وال اسٹریٹ میں ٹیکنالوجی حصص کی فروخت دوسرے ہفتے میں داخل ہو گئی ہے۔ نیسڈیک کمپوزٹ جمعہ 23 اکتوبر کو 0.2 فیصد کمی کے ساتھ 25,955 پوائنٹس پر بند ہوا، جو 6 اکتوبر کے 27,600 پوائنٹس کے ریکارڈ سے تقریباً 6 فیصد نیچے ہے۔ فروخت کے مرکز میں ایک بار پھر مصنوعی ذہانت ہے۔ لیکن اس بار سرمایہ کار ٹیکنالوجی کے مستقبل پر نہیں بلکہ اس بات پر سوال اٹھا رہے ہیں کہ بھاری اخراجات کی مالی اعانت کیسے ہوگی اور یہ منافع میں کب بدلیں گے۔
ہفتے کا خلاصہ: نیسڈیک مسلسل دوسرے ہفتے خسارے میں
- نیسڈیک کمپوزٹ: جمعہ کو 0.2 فیصد کمی سے 25,955؛ جمعرات کو 2.6 فیصد کمی
- S&P 500: 0.5 فیصد کمی سے 7,624
- ڈاؤ جونز: 1.2 فیصد کمی سے 52,215، پھر بھی ہفتہ وار بنیاد پر مسلسل تیسرا اضافہ
- خوف کا اشاریہ VIX: 19.45
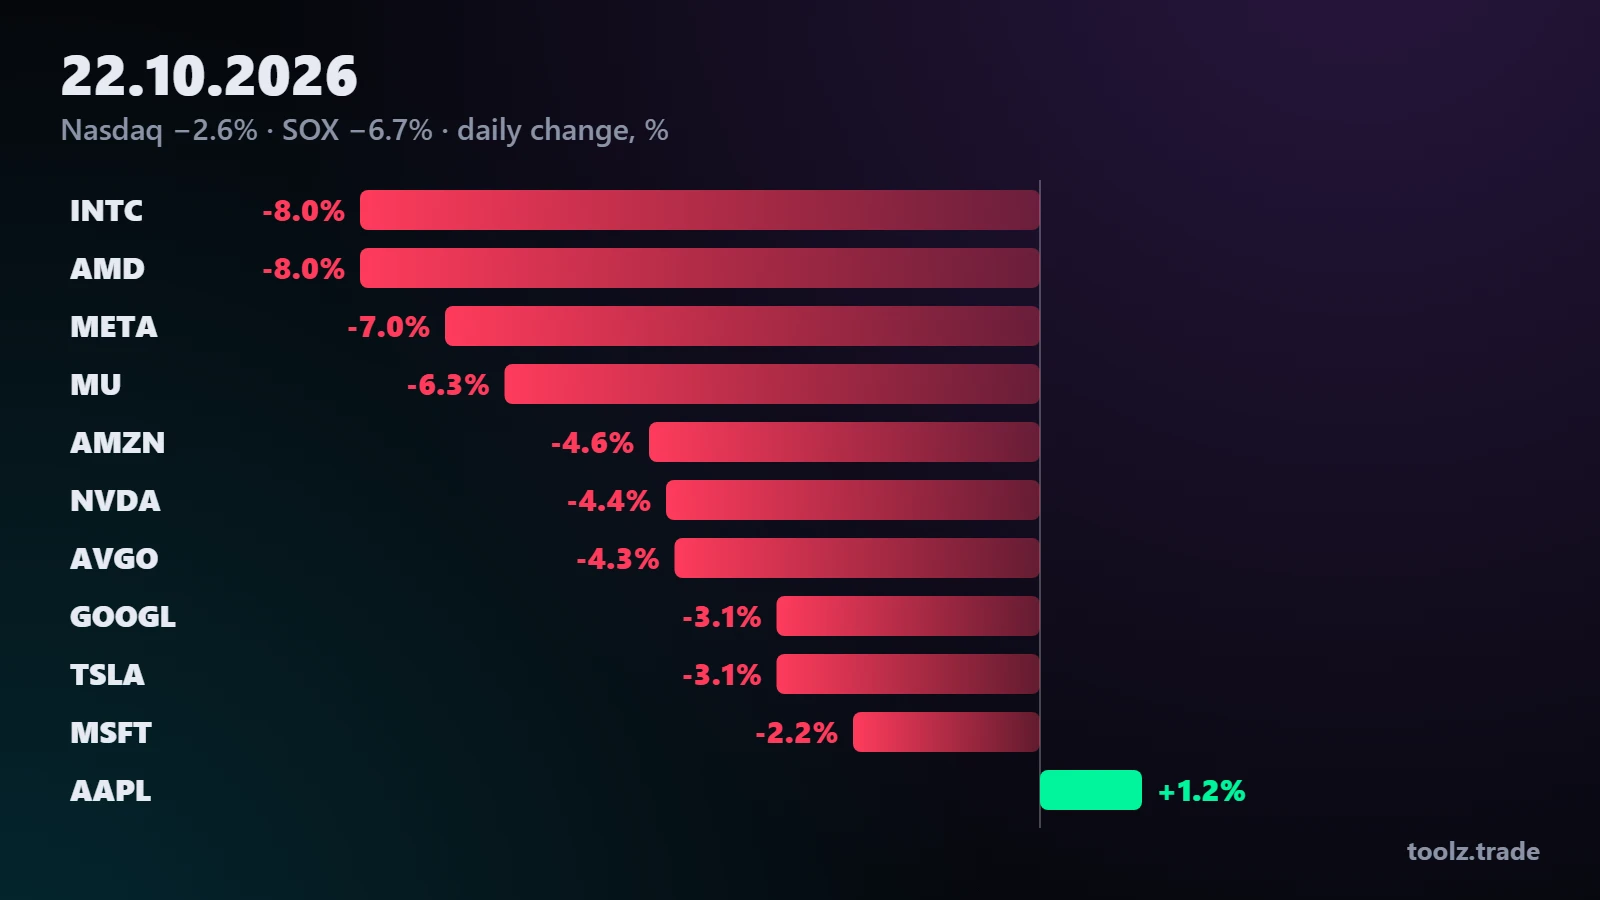
ہفتے کا سب سے مشکل دن جمعرات تھا۔ نیسڈیک نے 694 پوائنٹس (2.6 فیصد) گنوائے، جو 5 جون کے بعد بدترین سیشن تھا۔ اسی دن ڈاؤ جونز تقریباً جوں کا توں رہا، جس سے واضح ہوا کہ سرمایہ کار کس شعبے میں خطرہ کم کر رہے تھے۔ ایک ہفتہ پہلے کی 2 فیصد گراوٹ کے بعد یہ دوسری لہر بتاتی ہے کہ مارکیٹ کی بے چینی عارضی نہیں۔
نیسڈیک کیوں گرا؟ تین بنیادی وجوہات
1. میٹا اور AI کی مالی اعانت کا سوال
سب سے بڑا محرک میٹا کے نتائج تھے۔ آمدنی توقع سے بہتر رہنے کے باوجود کمپنی نے 2026 کے سرمایہ جاتی اخراجات کا تخمینہ بڑھا کر 135 سے 145 ارب ڈالر کر دیا اور ایک دہائی سے زائد عرصے میں پہلی بار نقدی کے اخراج کی اطلاع دی۔ AI سرمایہ کاری کے لیے ووٹنگ حق کے بغیر نئے حصص جاری کرنے کے منصوبے نے شکوک مزید بڑھا دیے۔ جمعرات کو میٹا کا حصص تقریباً 7 فیصد گرا۔
2. چپ حصص میں شدید فروخت
فلاڈیلفیا سیمی کنڈکٹر انڈیکس (SOX) جمعرات کو 6.7 فیصد گرا اور 22 جون کے ریکارڈ سے 26 فیصد سے زیادہ نیچے آ گیا۔ انٹیل اور AMD تقریباً 8 فیصد، مائیکرون 6.3 فیصد، این ویڈیا 4.4 فیصد اور براڈکام 4.3 فیصد گرے۔ کور ویو جیسی AI انفراسٹرکچر کرائے پر دینے والی کمپنیوں میں مالی اعانت کی بڑھتی لاگت اور سرمایہ کاری سست ہونے کے خدشات نمایاں رہے۔ توازن کے لیے: اس گراوٹ کے باوجود SOX سال کے آغاز سے اب بھی تقریباً 50 فیصد اوپر ہے۔
3. تیل اور جغرافیائی سیاسی خطرہ
مشرق وسطیٰ میں تنازع کی شدت اور بحیرہ احمر کے اطراف حملوں نے تیل کی قیمتیں بڑھا دیں۔ برینٹ خام تیل نے ہفتہ 116.70 ڈالر فی بیرل پر ختم کیا، جو چھ ماہ کی بلند ترین سطح کے قریب ہے، اور امریکی WTI 103 ڈالر سے اوپر چلا گیا۔ مہنگی توانائی مہنگائی کی توقعات اور کمپنیوں کی لاگت دونوں پر دباؤ ڈالتی ہے۔ جمعہ کو ایئر لائن حصص کی گراوٹ اس کی واضح ترین مثال تھی۔
پیسہ کہاں گیا؟
ٹیکنالوجی سے نکلنے والا پیسہ زیادہ دفاعی شعبوں میں گیا۔ جمعرات کو S&P 500 کا بنیادی صارف اشیا کا شعبہ تقریباً 2.5 فیصد بڑھا؛ توقع سے بہتر نتائج پر پراکٹر اینڈ گیمبل 6 فیصد اور فروخت کا تخمینہ بڑھانے والی لاک ہیڈ مارٹن تقریباً 6 فیصد بڑھی۔ محفوظ سرمایہ کاری کی طلب سے امریکی 10 سالہ ٹریژری ییلڈ میں دو سال سے زائد عرصے کی سب سے بڑی یک روزہ کمی ہوئی؛ یہ 5 فیصد سے نیچے آئی اور ہفتہ 4.99 فیصد پر ختم کیا۔ جمعہ کو سائبر سیکیورٹی حصص نمایاں رہے: کلاؤڈ فلیئر، پالو آلٹو نیٹ ورکس اور سیل پوائنٹ ہر ایک 7 فیصد سے زیادہ بڑھے۔
کیا AI کا بلبلہ پھٹ گیا؟
مختصر جواب: ابھی نہیں، لیکن مارکیٹ AI کی کہانی کی نئے سرے سے قیمت لگا رہی ہے۔ بلبلے کے حامیوں کا خیال ہے کہ ڈیٹا سینٹرز اور گرافکس پروسیسرز پر اخراجات پائیدار نہیں اور صورتحال 2000 کے ڈاٹ کام دور جیسی ہے۔ Murphy & Sylvest کے مارکیٹ اسٹریٹجسٹ پال نولٹے کہتے ہیں کہ سرمایہ کاروں کو AI کی کہانی میں خلا نظر آنے لگے ہیں۔
مخالف رائے بھی مضبوط ہے۔ Seaport Research Partners کے تجزیہ کار جے گولڈبرگ کے مطابق حالیہ فروخت کسی ٹھوس تبدیلی سے زیادہ سرمایہ کاروں کی نفسیات سے آئی ہے؛ ان کے خیال میں مارکیٹ "فکر کی دیوار" پر چڑھ رہی ہے۔ اعداد و شمار بھی اس رائے کی تائید کرتے ہیں: این ویڈیا نے پچھلی سہ ماہی میں آمدنی 106 فیصد بڑھا کر 96.2 ارب ڈالر کر دی اور اگلی سہ ماہی کے لیے تقریباً 108 ارب ڈالر کی توقع ظاہر کی ہے۔ LSEG کے اعداد و شمار کے مطابق S&P 500 کمپنیوں کی تیسری سہ ماہی کے منافع میں متوقع اضافہ بڑھ کر 32.3 فیصد ہو گیا ہے۔ گارٹنر کو توقع ہے کہ دنیا بھر میں AI سرمایہ کاری 2026 میں 2.7 ٹریلین اور 2027 میں 3.6 ٹریلین ڈالر تک پہنچے گی۔
تکنیکی تصویر بھی بتاتی ہے کہ کریش کی بات کرنا قبل از وقت ہے۔ نیسڈیک ریکارڈ سے تقریباً 6 فیصد نیچے ہے؛ اصلاح سمجھی جانے والی 10 فیصد کی حد ابھی عبور نہیں ہوئی۔ سال کے آغاز سے انڈیکس اب بھی تقریباً 11.7 فیصد اوپر ہے۔ اصل ٹوٹ پھوٹ چپ حصص میں ہے: SOX میں 26 فیصد کمی کا مطلب ہے کہ یہ ذیلی شعبہ عملاً بیئر مارکیٹ میں داخل ہو چکا ہے۔
کیا گراوٹ جاری رہے گی؟ اگلے ہفتے کا اہم کیلنڈر
اگلا ہفتہ طے کر سکتا ہے کہ فروخت کا رخ بدلے گا یا نہیں:
- 28 اکتوبر، فیڈ کا فیصلہ: مارکیٹ شرح سود برقرار رہنے کی توقع کر رہی ہے۔ فیوچرز اکتوبر میں شرح بڑھنے کا امکان صرف تقریباً 5 فیصد لگا رہے ہیں، جبکہ ستمبر کے آخر میں یہ 37 فیصد تھا۔
- 28 اکتوبر، مارکیٹ بند ہونے کے بعد: الفابیٹ اور مائیکروسافٹ کے نتائج
- 29 اکتوبر، مارکیٹ بند ہونے کے بعد: ایمیزون اور انٹیل کے نتائج؛ ایپل کے نتائج بھی اسی ہفتے متوقع ہیں
- نومبر: این ویڈیا کے سہ ماہی نتائج AI تجارت کا سب سے بڑا امتحان ہوں گے
اگر یہ نتائج مضبوط اشارے دیں کہ سرمایہ کاری آمدنی میں بدل رہی ہے تو گراوٹ ایک مختصر اصلاح تک محدود رہ سکتی ہے۔ اس کے برعکس تیل میں مزید اضافہ، AI کمپنیوں کے لیے مہنگا قرض یا بڑی ٹیک کمپنیوں کے کمزور تخمینے دباؤ کو گہرا کر سکتے ہیں۔ نیسڈیک کے لیے 10 فیصد اصلاح کی حد تقریباً 24,840 پوائنٹس پر ہے اور آنے والے دنوں میں اس سطح پر گہری نظر رہے گی۔ تمام تاریخیں ہمارے آمدنی کیلنڈر میں دیکھیں۔
یہ خبر صرف معلومات کے لیے ہے، سرمایہ کاری کا مشورہ نہیں۔ اعداد و شمار 23 اکتوبر 2026 کی کلوزنگ کے ہیں۔