Warum ist der Nasdaq gefallen, ist die KI-Blase geplatzt, geht der Abverkauf weiter?
Der Nasdaq liegt 6 % unter seinem Rekord. Was Metas KI-Ausgaben, der Chip-Abverkauf und Öl bei 116 Dollar bewirkten und ob die KI-Blase geplatzt ist.
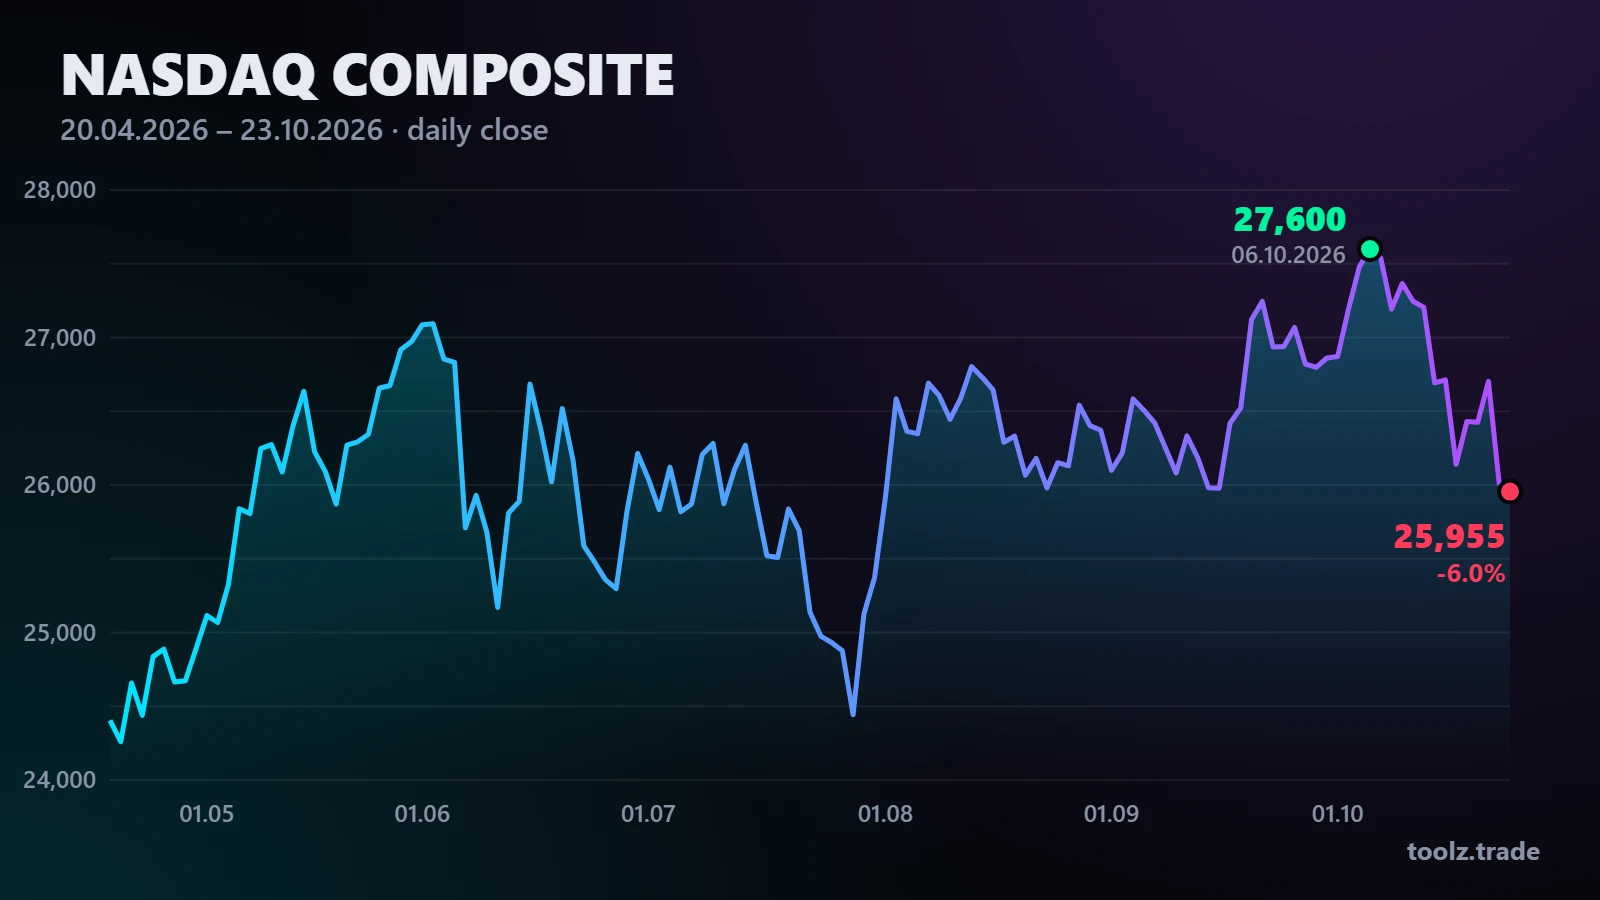
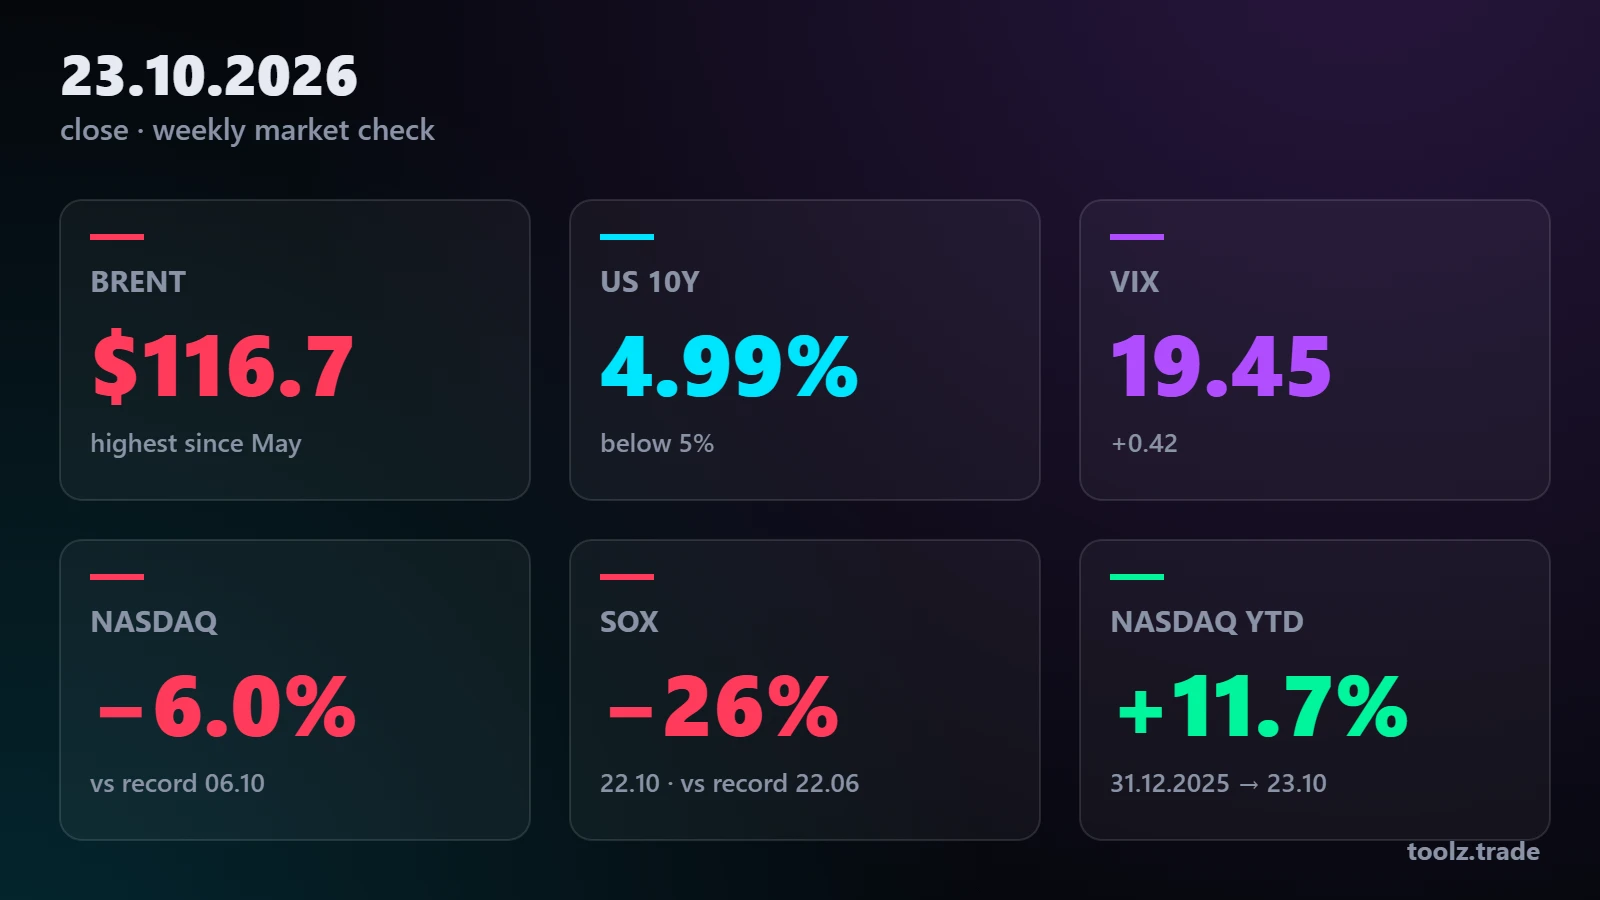
Der Ausverkauf bei Technologiewerten an der Wall Street geht in die zweite Woche. Der Nasdaq Composite schloss am Freitag, dem 23. Oktober, 0,2 % tiefer bei 25.955 Punkten und damit rund 6 % unter seinem Rekord von 27.600 Punkten vom 6. Oktober. Im Mittelpunkt steht erneut die künstliche Intelligenz. Diesmal zweifeln Anleger jedoch nicht an der Zukunft der Technologie, sondern daran, wie die gewaltigen Ausgaben finanziert werden und wann sie Gewinne abwerfen.
Die Woche im Überblick: zweiter Wochenverlust in Folge für den Nasdaq
- Nasdaq Composite: am Freitag 0,2 % tiefer bei 25.955 Punkten; am Donnerstag minus 2,6 %
- S&P 500: minus 0,5 % auf 7.624 Punkte
- Dow Jones: minus 1,2 % auf 52.215 Punkte, auf Wochensicht dennoch zum dritten Mal im Plus
- VIX-Angstindex: 19,45
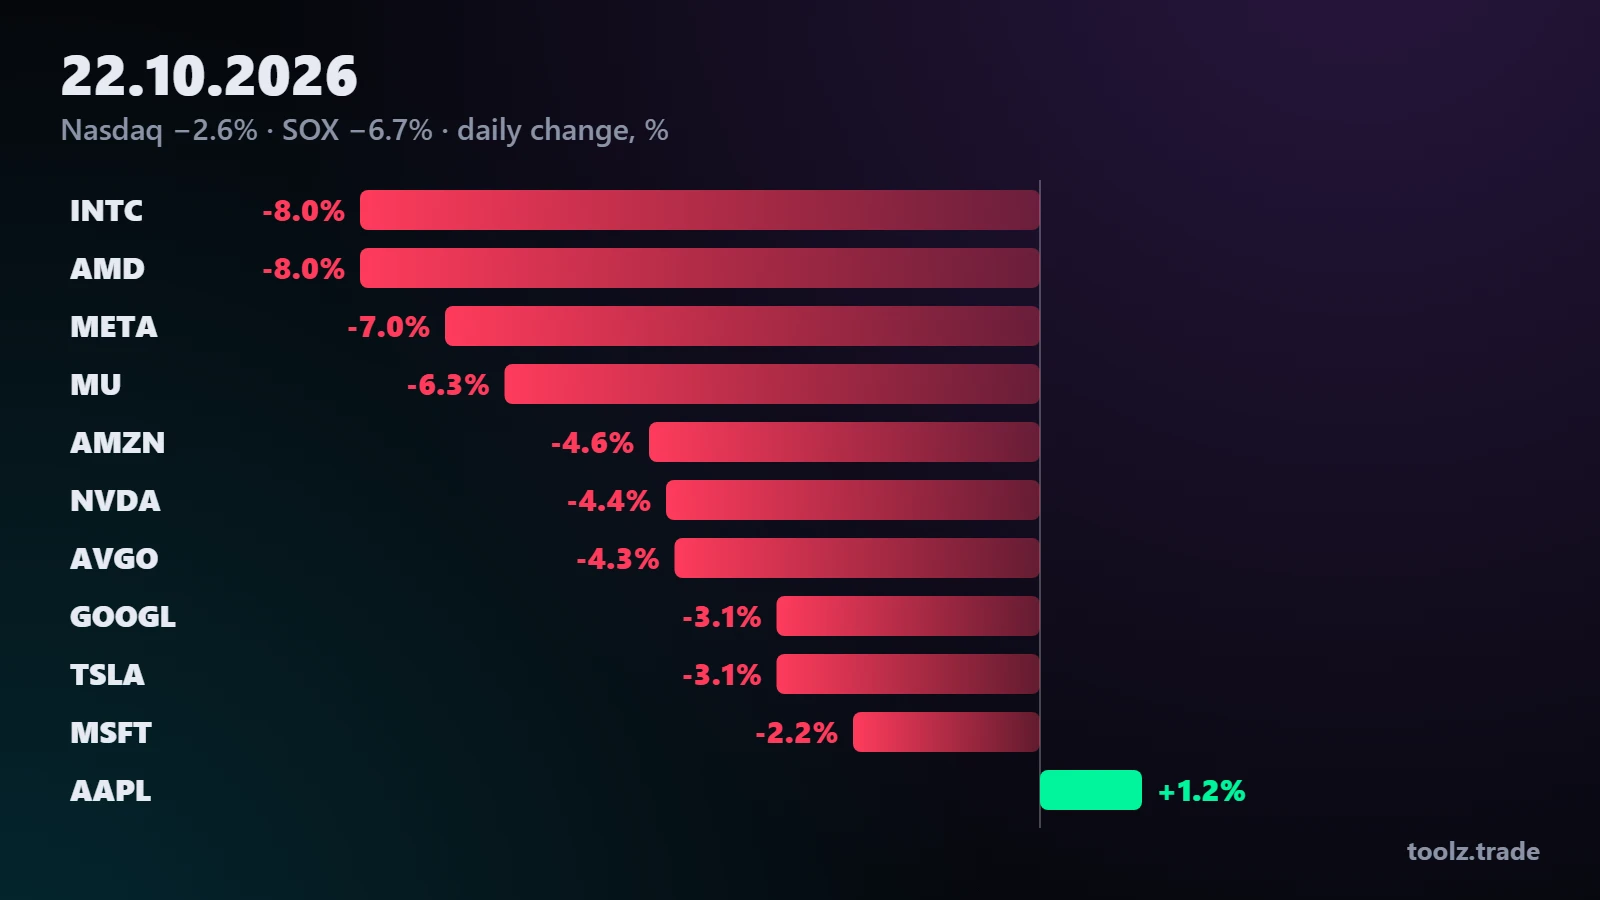
Der härteste Tag war der Donnerstag. Der Nasdaq verlor 694 Punkte (2,6 %) und erlebte seine schwächste Sitzung seit dem 5. Juni. Der Dow Jones blieb am selben Tag praktisch unverändert – ein klares Zeichen, in welchem Sektor Anleger Risiko abbauten. Eine Woche nach einem Rückgang um 2 % deutet diese zweite Welle darauf hin, dass die Nervosität am Markt kein Einzelfall ist.
Warum ist der Nasdaq gefallen? Drei Hauptgründe
1. Meta und die Frage der KI-Finanzierung
Der wichtigste Auslöser war die Bilanz von Meta. Obwohl der Umsatz die Erwartungen übertraf, hob der Konzern seine Investitionsprognose für 2026 auf 135 bis 145 Milliarden Dollar an und meldete erstmals seit mehr als zehn Jahren einen Mittelabfluss. Der Plan, zur Finanzierung der KI-Investitionen neue stimmrechtslose Aktien auszugeben, verstärkte die Zweifel. Die Meta-Aktie verlor am Donnerstag rund 7 %.
2. Heftiger Abverkauf bei Chipwerten
Der Philadelphia-Halbleiterindex (SOX) fiel am Donnerstag um 6,7 % und liegt damit mehr als 26 % unter seinem Rekord vom 22. Juni. Intel und AMD büßten rund 8 % ein, Micron 6,3 %, Nvidia 4,4 % und Broadcom 4,3 %. Bei Anbietern von KI-Infrastruktur wie CoreWeave rückten steigende Finanzierungskosten und eine mögliche Abschwächung der Investitionen in den Vordergrund. Zur Einordnung: Trotz des Einbruchs liegt der SOX seit Jahresbeginn noch rund 50 % im Plus.
3. Öl und geopolitische Risiken
Die Eskalation des Konflikts im Nahen Osten und Angriffe rund um das Rote Meer trieben die Ölpreise nach oben. Brent beendete die Woche bei 116,70 Dollar je Barrel, nahe einem Sechsmonatshoch; die US-Sorte WTI stieg über 103 Dollar. Hohe Energiepreise belasten sowohl die Inflationserwartungen als auch die Kosten der Unternehmen. Die Kursverluste der Fluggesellschaften am Freitag waren das deutlichste Beispiel.
Wohin floss das Geld?
Das aus Tech-Werten abgezogene Kapital suchte defensivere Häfen. Am Donnerstag stieg der Sektor Basiskonsumgüter im S&P 500 um etwa 2,5 %; Procter & Gamble legte nach starken Zahlen 6 % zu, Lockheed Martin nach angehobener Umsatzprognose ebenfalls rund 6 %. Die Flucht in sichere Häfen bescherte der Rendite zehnjähriger US-Staatsanleihen den stärksten Tagesrückgang seit über zwei Jahren; sie fiel unter 5 % und beendete die Woche bei 4,99 %. Am Freitag stachen Cybersicherheitswerte hervor: Cloudflare, Palo Alto Networks und SailPoint gewannen jeweils mehr als 7 %.
Ist die KI-Blase geplatzt?
Die kurze Antwort: noch nicht, aber der Markt bewertet die KI-Geschichte neu. Wer von einer Blase spricht, hält die Ausgaben für Rechenzentren und Grafikprozessoren für nicht nachhaltig und sieht Parallelen zur Dotcom-Ära im Jahr 2000. Paul Nolte, Marktstratege bei Murphy & Sylvest, sagt, Anleger erkennten allmählich Lücken in der KI-Geschichte.
Auch die Gegenposition ist stark. Laut Jay Goldberg, Analyst bei Seaport Research Partners, geht der jüngste Abverkauf eher auf die Anlegerpsychologie zurück als auf greifbare Veränderungen; er sieht den Markt eine „Mauer der Angst“ hinaufklettern. Die Zahlen stützen diese Sicht: Nvidia steigerte den Umsatz im vergangenen Quartal um 106 % auf 96,2 Milliarden Dollar und rechnet im nächsten Quartal mit rund 108 Milliarden. Nach Daten von LSEG ist das erwartete Gewinnwachstum der S&P-500-Unternehmen im dritten Quartal auf 32,3 % gestiegen. Gartner erwartet weltweite KI-Investitionen von 2,7 Billionen Dollar 2026 und 3,6 Billionen 2027.
Auch das technische Bild spricht dagegen, schon von einem Crash zu reden. Der Nasdaq liegt rund 6 % unter seinem Rekord; die 10-%-Schwelle, ab der Märkte von einer Korrektur sprechen, ist noch nicht unterschritten. Seit Jahresbeginn steht der Index weiterhin etwa 11,7 % im Plus. Der eigentliche Bruch zeigt sich bei Chipwerten: Der Rückgang des SOX um 26 % bedeutet, dass sich dieses Teilsegment faktisch im Bärenmarkt befindet.
Geht der Abverkauf weiter? Die wichtigsten Termine der nächsten Woche
Die kommende Woche könnte entscheiden, ob der Abverkauf die Richtung wechselt:
- 28. Oktober, Fed-Entscheid: Die Märkte erwarten unveränderte Zinsen. Terminkontrakte preisen die Wahrscheinlichkeit einer Zinserhöhung im Oktober nur noch mit rund 5 % ein, nach 37 % Ende September.
- 28. Oktober, nach Börsenschluss: Zahlen von Alphabet und Microsoft
- 29. Oktober, nach Börsenschluss: Zahlen von Amazon und Intel; auch die Ergebnisse von Apple werden in derselben Woche erwartet
- November: Der Quartalsbericht von Nvidia wird die größte Bewährungsprobe für den KI-Handel
Liefern diese Berichte starke Signale, dass sich die Investitionen in Umsatz verwandeln, könnte der Abverkauf eine kurze Korrektur bleiben. Steigt dagegen der Ölpreis weiter, verteuern sich Kredite für KI-Unternehmen oder enttäuschen die großen Tech-Konzerne mit ihren Prognosen, könnte sich der Druck verschärfen. Für den Nasdaq liegt die Korrekturschwelle von 10 % bei rund 24.840 Punkten; diese Marke wird in den kommenden Tagen genau beobachtet. Alle Termine finden Sie in unserem Quartalszahlen-Kalender.
Dieser Artikel dient nur der Information und ist keine Anlageberatung. Daten zum Handelsschluss am 23. Oktober 2026.