نزدک ۲ درصد افت کرد: نگرانی از بدهی هوش مصنوعی سهام تراشه و فناوری را زد
شاخص نزدک کامپوزیت در ۱۶ اکتبر ۲٫۱ درصد و در کل هفته ۴٫۵ درصد افت کرد. دلیل فروش سهام CoreWeave، Palantir و تراشهسازان، همراه با VIX، بازده اوراق، نفت و گزارشهای مهم هفته آینده.
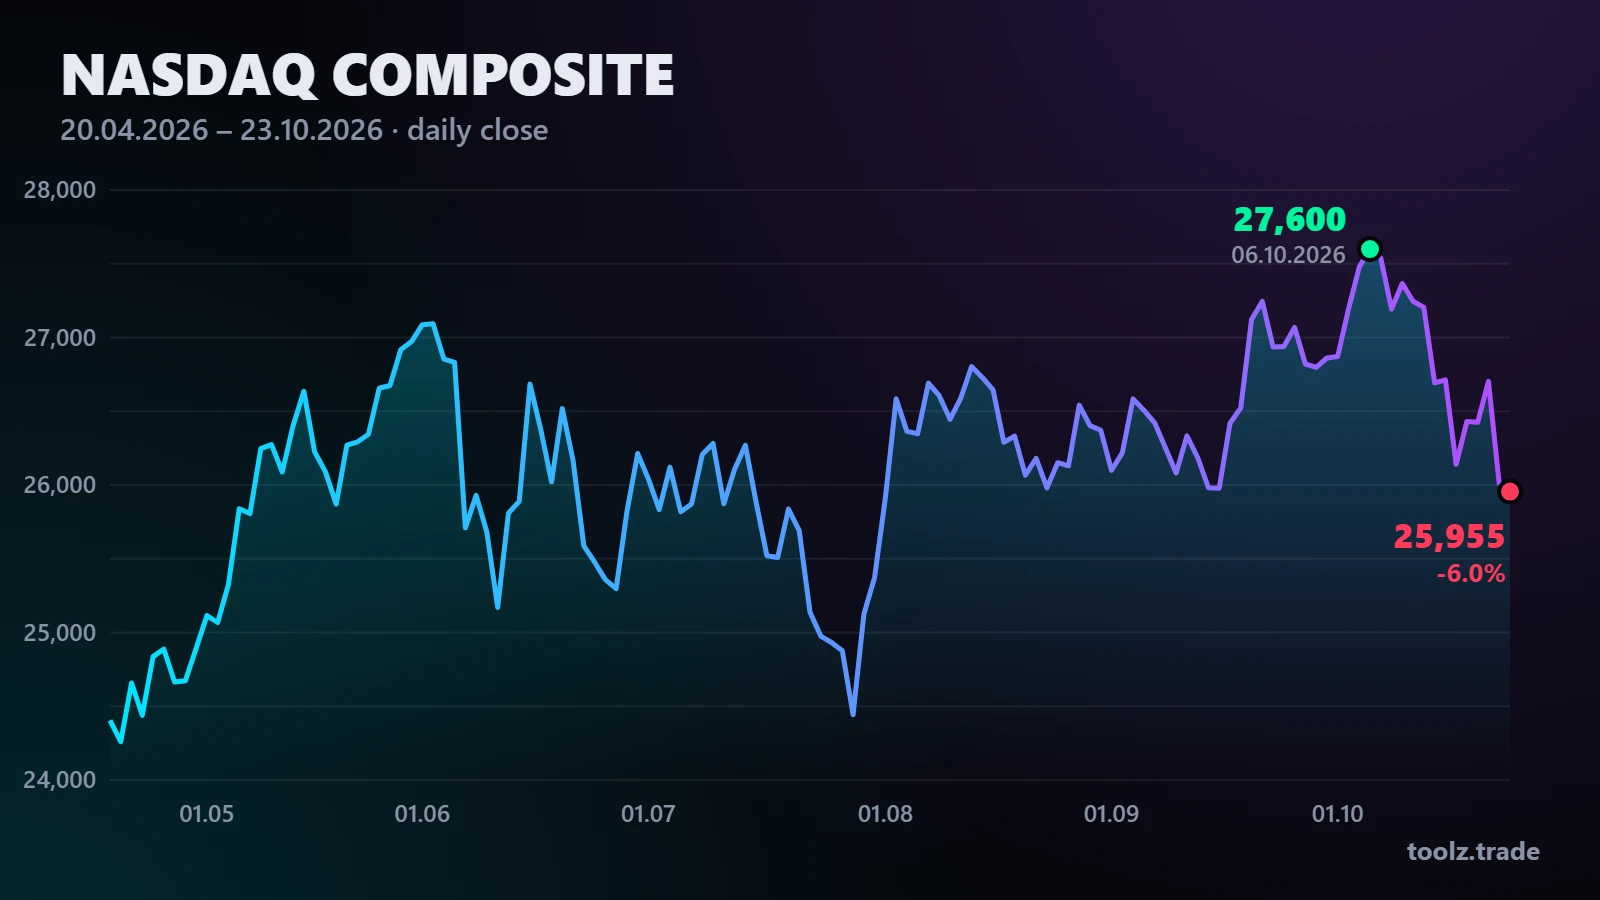
موج فروشی به رهبری سهام فناوری، هفته والاستریت را با پایانی تند بست. روز جمعه ۱۶ اکتبر نزدک کامپوزیت حدود ۵۷۳ واحد یا ۲٫۱ درصد افت کرد و نزدیک ۲۶٬۱۴۰ واحد بسته شد؛ بدترین روز این شاخص از اوایل ژوئن. پرسش سرمایهگذاران دیگر این نیست که هزینههای هوش مصنوعی چقدر بزرگ میشود، بلکه این است که این هزینهها چگونه تأمین مالی میشوند و چه زمانی به سود میرسند.
قیمتهای پایانی جمعه
- نزدک کامپوزیت: ۲٫۱ درصد افت، حدود ۲۶٬۱۴۰ واحد
- S&P 500: ۱٫۱ درصد افت، حدود ۷٬۶۵۹ واحد
- داوجونز: ۰٫۴ درصد افت، حدود ۵۲٬۰۰۰ واحد
- راسل ۲۰۰۰: ۱٫۷ درصد افت
نزدک در کل هفته ۴٫۵ درصد ارزش از دست داد؛ به این ترتیب روند صعودی حدوداً یکماهه پایان یافت و شاخص بدترین هفته خود از اواخر ژوئن را ثبت کرد.
پشت این فروش چیست؟
در کانون این فروش، بدهیهایی قرار دارد که برای ساخت زیرساخت هوش مصنوعی گرفته میشود. CoreWeave، ارائهدهنده خدمات ابری با بدهی سنگین، حدود ۱۲ درصد پایینتر بسته شد و Palantir حدود ۷ درصد افت کرد. تراشهسازان هم به افت خود ادامه دادند و سهام نیمههادیها طولانیترین دوره افت خود در حدود دو دهه اخیر را تجربه میکنند. شرکتهای نرمافزاری نیز آسیب دیدند و بیشتر سهام این بخش روز را منفی به پایان رساندند.
پول به کجا رفت؟
سرمایهای که از بخش فناوری خارج شد به سوی بخشهای دفاعی رفت. سهام بهداشت و درمان و شرکتهای استخراج طلا خریدار پیدا کردند و Visa و Mastercard در طول معاملات رکورد زدند. همین چرخش به داوجونز کمک کرد هفته را با رشدی اندک ببندد. نگرانی بازار در شاخص ترس VIX هم دیده شد؛ این شاخص ۲۱ درصد جهش کرد و به نزدیک ۲۰ رسید و برای مدتی کوتاه به ۲۲٫۳، بالاترین سطح درونروزی از نیمه ژوئن، رسید.
بازده اوراق، نفت و فدرال رزرو
گزارش تورمی بالاتر از انتظار در ابتدای هفته، بازده اوراق ۱۰ ساله خزانه آمریکا را در حدود ۵٫۱ درصد نگه داشت. تنش در تنگه هرمز نفت برنت را برای نخستین بار از ماه مه به ۱۱۰ دلار در هر بشکه رساند. از آنجا که کوین وارش، رئیس فدرال رزرو، درباره اقدامی در این ماه تعهدی نداد، معاملهگران احتمال افزایش نرخ بهره در اکتبر را به حدود ۱۵ درصد کاهش دادند، هرچند قراردادهای آتی هنوز یک افزایش ۰٫۲۵ واحد درصدی تا پایان سال را قیمتگذاری کردهاند.
هفته آینده چه چیزهایی را دنبال کنیم؟
- ۲۰ اکتبر: گزارش مالی Netflix
- ۲۱ اکتبر: گزارشهای مالی Tesla و Meta
- ۲۸ و ۲۹ اکتبر: نتایج Microsoft، Alphabet و Amazon و تصمیم فدرال رزرو در پایان ماه
تاریخهای بهروز را در تقویم گزارشهای مالی ما دنبال کنید و در ماتریس همبستگی ببینید که رابطه میان سهام، رمزارزها و کالاها در این موج فروش چگونه تغییر کرده است.
این خبر تنها جنبه اطلاعرسانی دارد و توصیه سرمایهگذاری نیست. ارقام پایانی گرد شدهاند.