El Nasdaq cae un 2 %: el temor a la deuda de la IA golpea a chips y tecnología
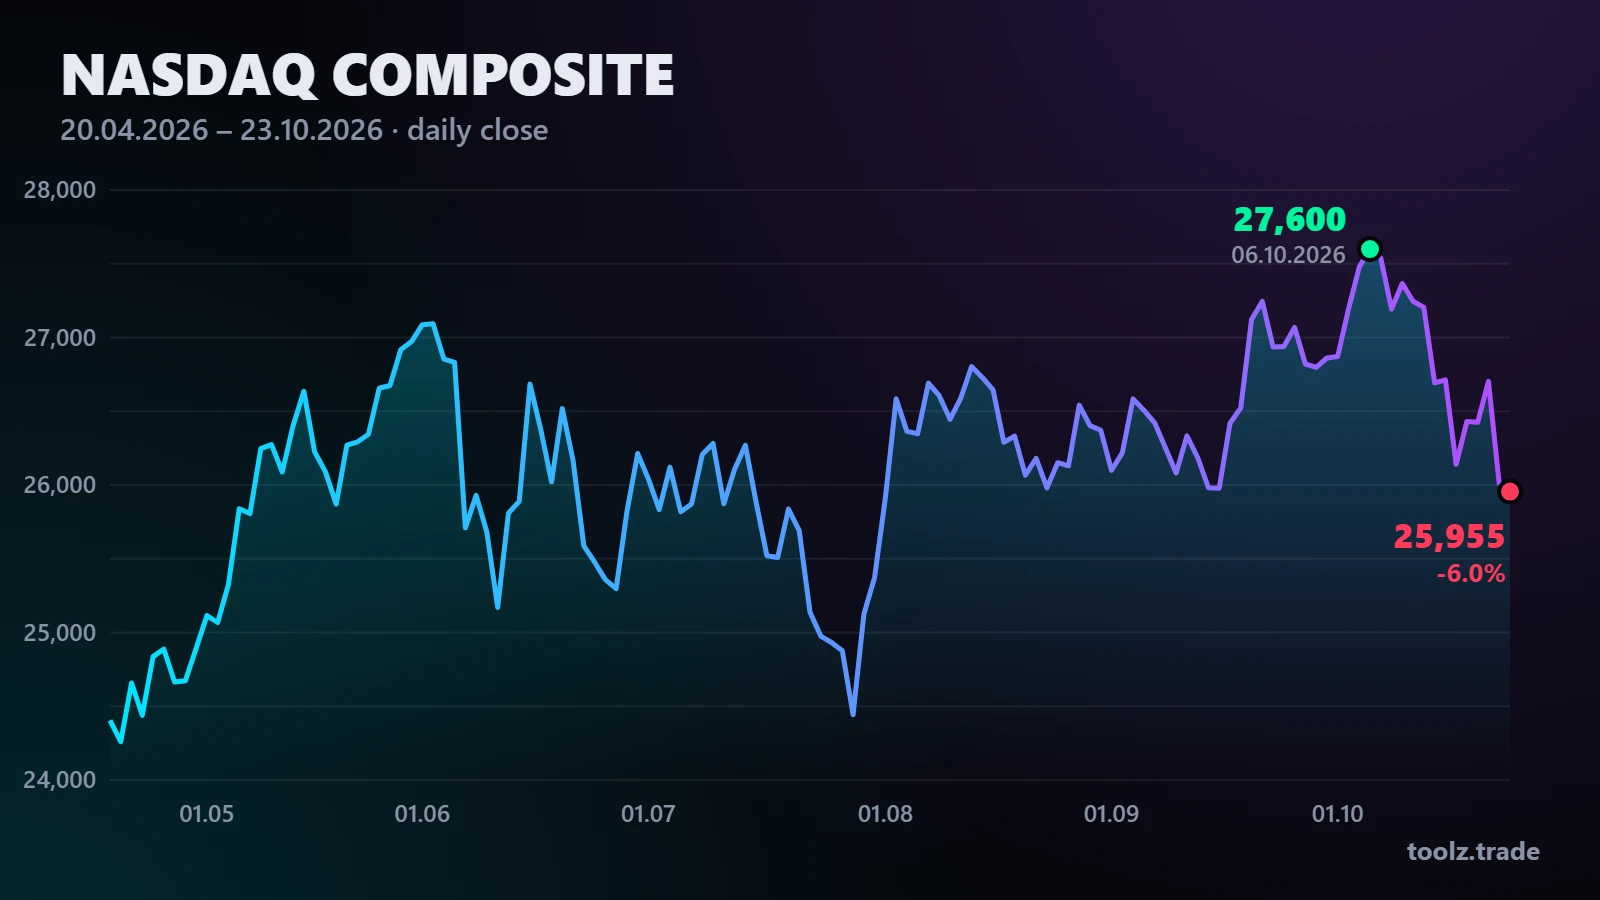
El Nasdaq Composite bajó un 2,1 % el 16 de octubre y un 4,5 % en la semana. Por qué se vendieron CoreWeave, Palantir y las acciones de chips, además del VIX, los bonos, el petróleo y los resultados clave de la próxima semana.
Una ola de ventas encabezada por la tecnología cerró la semana en Wall Street con un golpe. El viernes 16 de octubre el Nasdaq Composite cayó unos 573 puntos, un 2,1 %, hasta cerca de 26.140, su peor sesión desde principios de junio. La pregunta de los inversores ya no es cuánto crecerá el gasto en inteligencia artificial, sino cómo se financia y cuándo se convertirá en beneficios.
Los cierres del viernes
- Nasdaq Composite: −2,1 %, hasta unos 26.140 puntos
- S&P 500: −1,1 %, hasta unos 7.659 puntos
- Dow Jones: −0,4 %, hasta unos 52.000 puntos
- Russell 2000: −1,7 %
En la semana el Nasdaq perdió un 4,5 %, puso fin a cerca de un mes de subidas y firmó su peor semana desde finales de junio.
¿Qué hay detrás de las ventas?
En el centro está la deuda que se asume para construir la infraestructura de la IA. CoreWeave, un proveedor de nube muy endeudado, cerró con una caída de alrededor del 12 %, y Palantir retrocedió cerca de un 7 %. Los fabricantes de chips prolongaron su caída: los semiconductores viven su racha bajista más larga en unas dos décadas. Las empresas de software también sufrieron, y la mayoría de los valores del sector terminó en rojo.
¿Hacia dónde fue el dinero?
El capital que salió de la tecnología buscó sectores defensivos. La salud y las mineras de oro encontraron compradores, y Visa y Mastercard marcaron máximos históricos durante la sesión. Esa rotación ayudó al Dow a cerrar la semana con una ligera subida. El nerviosismo también se vio en el VIX, el índice del miedo, que subió un 21 % hasta cerca de 20 y tocó brevemente 22,3, su nivel intradía más alto desde mediados de junio.
Bonos, petróleo y la Fed
Un dato de inflación más alto de lo esperado a comienzos de semana mantuvo la rentabilidad del bono estadounidense a 10 años en torno al 5,1 %. La tensión en el estrecho de Ormuz llevó al Brent a 110 dólares por barril por primera vez desde mayo. Como el presidente de la Fed, Kevin Warsh, no se comprometió con un movimiento este mes, el mercado redujo la probabilidad de una subida de tipos en octubre a cerca del 15 %, aunque los futuros siguen descontando una subida de un cuarto de punto antes de fin de año.
Qué vigilar la próxima semana
- 20 de octubre: resultados de Netflix
- 21 de octubre: resultados de Tesla y Meta
- 28-29 de octubre: resultados de Microsoft, Alphabet y Amazon, y la decisión de la Fed a final de mes
Consulta las fechas actualizadas en nuestro calendario de resultados y mira en la matriz de correlación cómo ha cambiado la relación entre acciones, cripto y materias primas durante estas ventas.
Este artículo es solo informativo y no constituye asesoramiento de inversión. Las cifras de cierre están redondeadas.