Le Nasdaq chute de 2 % : la dette de l'IA pèse sur les puces et la tech
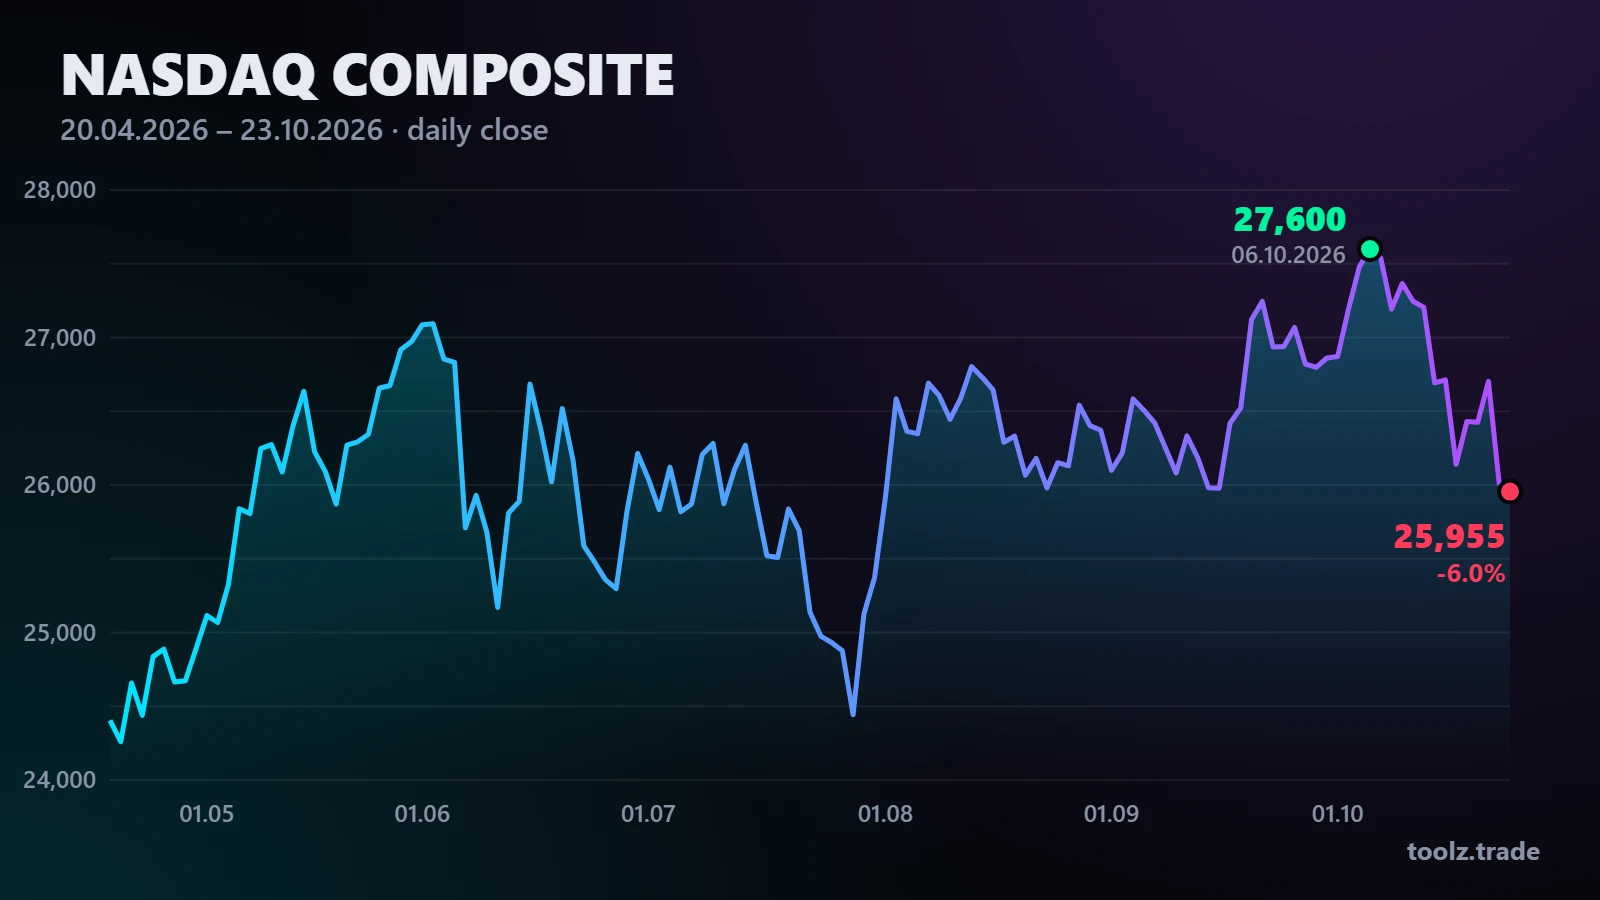
Le Nasdaq Composite a reculé de 2,1 % le 16 octobre et de 4,5 % sur la semaine. Pourquoi CoreWeave, Palantir et les fabricants de puces ont été vendus, avec le VIX, les taux, le pétrole et les résultats clés de la semaine prochaine.
Une vague de ventes menée par la tech a conclu la semaine de Wall Street sur une note brutale. Le vendredi 16 octobre, le Nasdaq Composite a perdu environ 573 points, soit 2,1 %, pour clôturer vers 26 140 points, sa pire séance depuis début juin. La question des investisseurs n'est plus de savoir jusqu'où iront les dépenses dans l'IA, mais comment elles sont financées et quand elles deviendront rentables.
Les clôtures de vendredi
- Nasdaq Composite : −2,1 %, à environ 26 140 points
- S&P 500 : −1,1 %, à environ 7 659 points
- Dow Jones : −0,4 %, à environ 52 000 points
- Russell 2000 : −1,7 %
Sur la semaine, le Nasdaq a cédé 4,5 %, mettant fin à environ un mois de hausse et signant sa pire semaine depuis fin juin.
Qu'y a-t-il derrière ces ventes ?
Au cœur du mouvement se trouve la dette contractée pour bâtir l'infrastructure de l'IA. CoreWeave, fournisseur de cloud très endetté, a terminé en baisse d'environ 12 %, et Palantir a reculé d'environ 7 %. Les fabricants de puces ont prolongé leur repli : les semi-conducteurs enchaînent leur plus longue série de baisses depuis une vingtaine d'années. Les éditeurs de logiciels ont eux aussi souffert, la plupart des titres du secteur finissant dans le rouge.
Où est allé l'argent ?
Les capitaux sortis de la tech se sont tournés vers les secteurs défensifs. La santé et les mines d'or ont trouvé preneurs, et Visa comme Mastercard ont touché des records en séance. Cette rotation a permis au Dow de finir la semaine en légère hausse. La nervosité s'est aussi lue dans le VIX, l'indice de la peur, qui a bondi de 21 % vers 20 et a brièvement atteint 22,3, son plus haut en séance depuis la mi-juin.
Taux, pétrole et Fed
Un chiffre d'inflation plus élevé que prévu en début de semaine a maintenu le rendement du Trésor américain à 10 ans autour de 5,1 %. Les tensions dans le détroit d'Ormuz ont porté le Brent à 110 dollars le baril, une première depuis mai. Le président de la Fed, Kevin Warsh, ne s'étant pas engagé pour ce mois-ci, les opérateurs ont ramené la probabilité d'une hausse des taux en octobre à environ 15 %, même si les contrats à terme intègrent toujours une hausse d'un quart de point d'ici la fin de l'année.
À surveiller la semaine prochaine
- 20 octobre : résultats de Netflix
- 21 octobre : résultats de Tesla et de Meta
- 28-29 octobre : résultats de Microsoft, Alphabet et Amazon, puis décision de la Fed en fin de mois
Suivez les dates à jour dans notre calendrier des résultats et voyez dans la matrice de corrélation comment le lien entre actions, cryptos et matières premières a évolué pendant ces ventes.
Cet article est fourni à titre d'information et ne constitue pas un conseil en investissement. Les niveaux de clôture sont arrondis.