Nasdaq упав на 2%: побоювання щодо боргів ШІ вдарили по чипах і техсектору
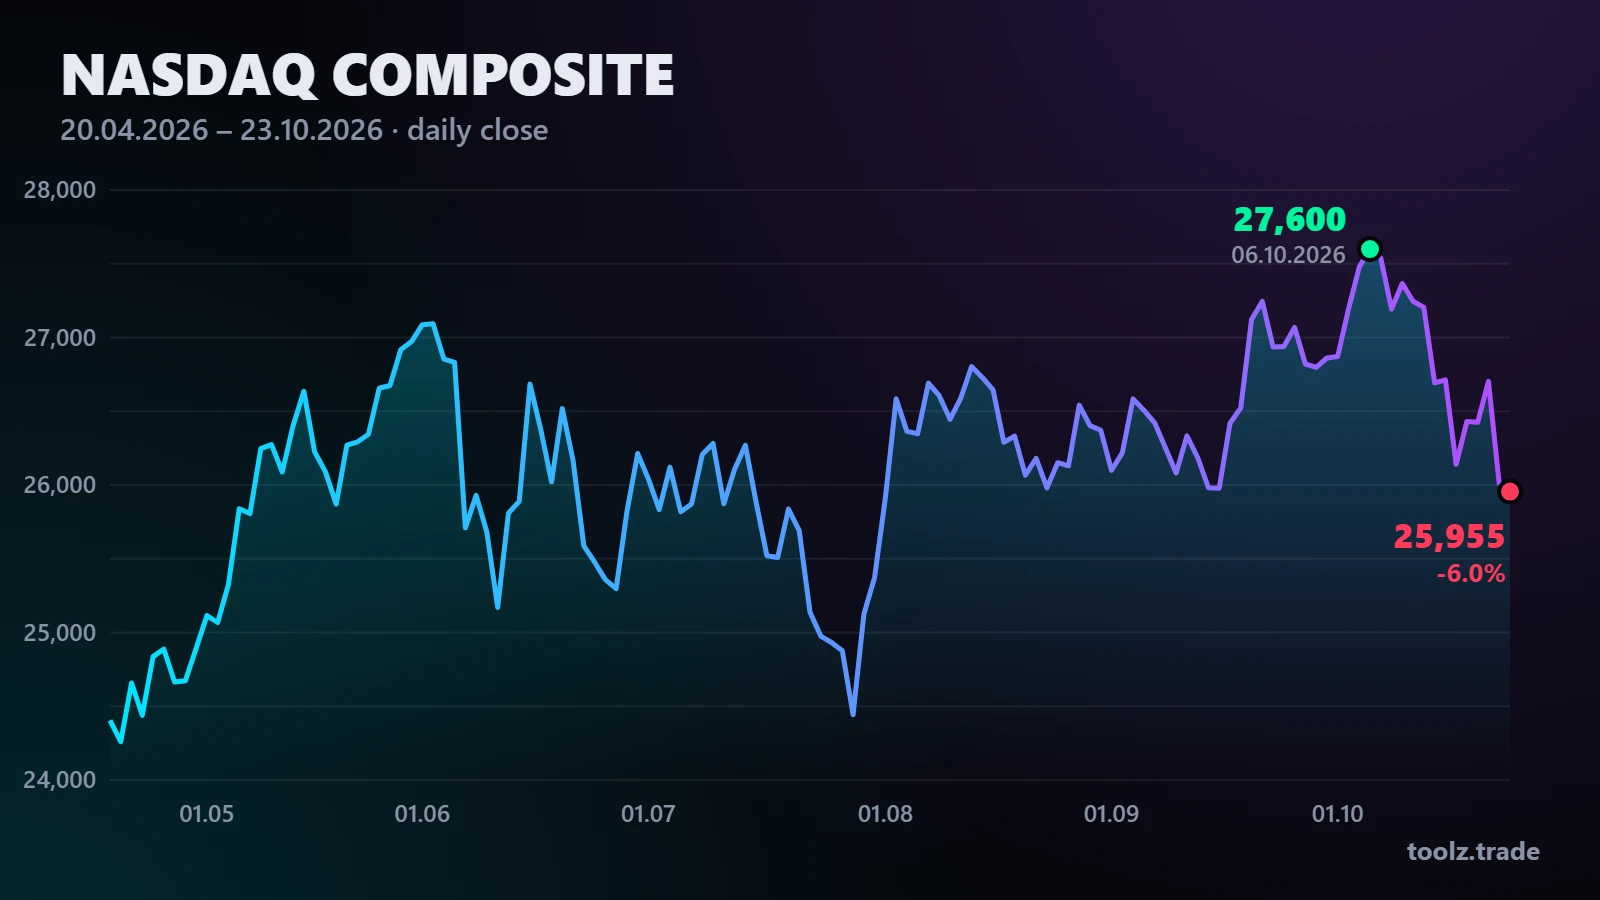
Nasdaq Composite 16 жовтня знизився на 2,1%, а за тиждень — на 4,5%. Чому продавали CoreWeave, Palantir і виробників чипів, а також VIX, дохідності, нафта та ключові звіти наступного тижня.
Хвиля продажів у технологічному секторі жорстко завершила тиждень на Волл-стріт. У п'ятницю, 16 жовтня, Nasdaq Composite втратив близько 573 пунктів, або 2,1%, і закрився біля позначки 26 140 — це найгірший день для індексу з початку червня. Інвесторів хвилює вже не масштаб витрат на штучний інтелект, а те, як їх фінансують і коли вони почнуть приносити прибуток.
Підсумки п'ятничних торгів
- Nasdaq Composite: −2,1%, близько 26 140 пунктів
- S&P 500: −1,1%, близько 7659 пунктів
- Dow Jones: −0,4%, близько 52 000 пунктів
- Russell 2000: −1,7%
За тиждень Nasdaq втратив 4,5%, перервавши приблизно місячну серію зростання. Це найгірший тиждень для індексу з кінця червня.
Що стоїть за розпродажем?
У центрі уваги — борги, які беруть на будівництво ШІ-інфраструктури. Хмарний провайдер з великим боргом CoreWeave закрився зниженням приблизно на 12%, Palantir подешевшав приблизно на 7%. Виробники чипів продовжили падіння: акції напівпровідникових компаній переживають найдовшу серію знижень приблизно за двадцять років. Постраждали й розробники програмного забезпечення — більшість паперів сектору завершили день у мінусі.
Куди пішли гроші?
Капітал, що виходив із техсектору, перетікав у захисні галузі. Покупці знайшлися на акції охорони здоров'я та золотовидобувників, а Visa і Mastercard під час торгів оновили історичні максимуми. Ця ротація допомогла Dow завершити тиждень невеликим зростанням. Нервозність відбилася й в індексі страху VIX: він підскочив на 21% майже до 20 і ненадовго сягнув 22,3 — максимуму протягом дня з середини червня.
Дохідності, нафта і ФРС
Дані про інфляцію, що виявилися вищими за очікування на початку тижня, утримали дохідність 10-річних облігацій США біля 5,1%. Напруженість в Ормузькій протоці вперше з травня підняла нафту Brent до 110 доларів за барель. Оскільки голова ФРС Кевін Ворш не взяв на себе зобов'язань щодо рішення цього місяця, ринок знизив імовірність підвищення ставки в жовтні приблизно до 15%, хоча ф'ючерси й далі закладають одне підвищення на чверть пункту до кінця року.
За чим стежити наступного тижня
- 20 жовтня: звіт Netflix
- 21 жовтня: звіти Tesla і Meta
- 28–29 жовтня: результати Microsoft, Alphabet і Amazon, а також рішення ФРС наприкінці місяця
Актуальні дати — у нашому календарі звітності, а в матриці кореляції видно, як змінився зв'язок між акціями, криптовалютами та сировиною під час цього розпродажу.
Матеріал має інформаційний характер і не є інвестиційною порадою. Рівні закриття округлені.