Nasdaq spada o 2%: obawy o dług AI uderzają w akcje chipów i technologii
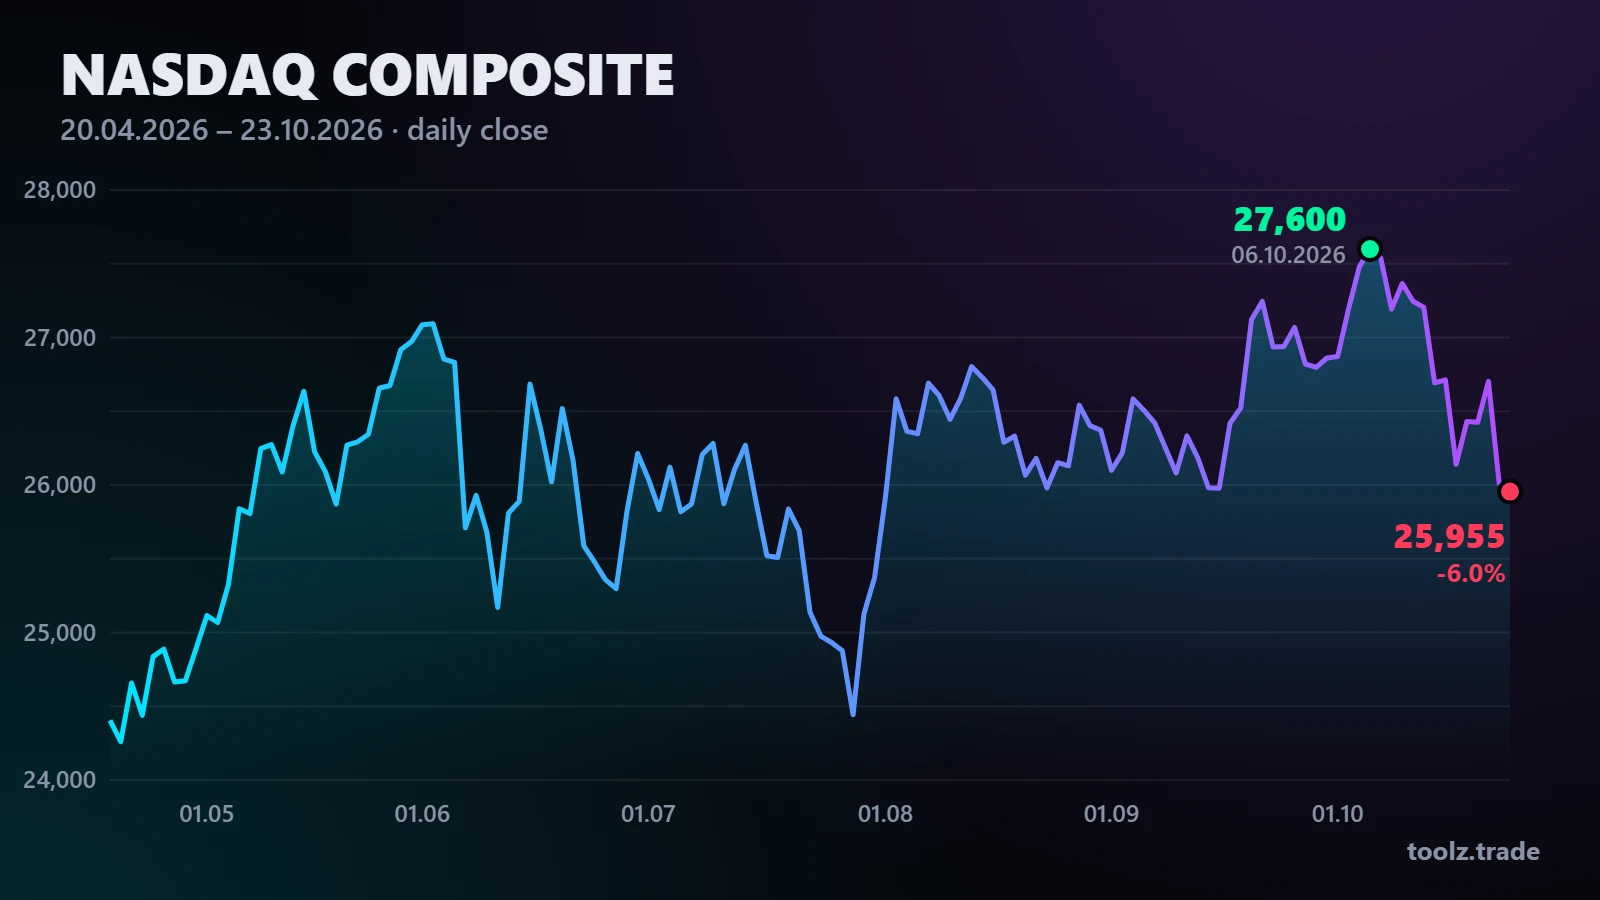
Nasdaq Composite stracił 16 października 2,1%, a w skali tygodnia 4,5%. Dlaczego sprzedawano CoreWeave, Palantira i producentów chipów – do tego VIX, rentowności, ropa i kluczowe wyniki przyszłego tygodnia.
Fala wyprzedaży prowadzona przez technologię zakończyła tydzień na Wall Street mocnym akcentem. W piątek 16 października Nasdaq Composite spadł o około 573 punkty, czyli 2,1%, do okolic 26 140 – to jego najgorsza sesja od początku czerwca. Inwestorzy nie pytają już, jak duże będą wydatki na sztuczną inteligencję, lecz jak są finansowane i kiedy przełożą się na zyski.
Piątkowe zamknięcia
- Nasdaq Composite: −2,1%, do ok. 26 140 pkt
- S&P 500: −1,1%, do ok. 7659 pkt
- Dow Jones: −0,4%, do ok. 52 000 pkt
- Russell 2000: −1,7%
W skali tygodnia Nasdaq stracił 4,5%, kończąc mniej więcej miesięczną serię wzrostów. Był to jego najgorszy tydzień od końca czerwca.
Co stoi za wyprzedażą?
W centrum uwagi jest dług zaciągany na budowę infrastruktury AI. Mocno zadłużony dostawca chmury CoreWeave zamknął sesję ok. 12% niżej, a Palantir stracił ok. 7%. Producenci chipów pogłębili spadki: akcje półprzewodników notują najdłuższą serię strat od około dwóch dekad. Ucierpiały też spółki programistyczne – większość z nich zakończyła dzień pod kreską.
Dokąd popłynęły pieniądze?
Kapitał wycofywany z technologii trafił do sektorów defensywnych. Kupujących znalazły spółki medyczne i kopalnie złota, a Visa i Mastercard ustanowiły w trakcie sesji rekordy. Ta rotacja pomogła Dow Jones zakończyć tydzień lekkim wzrostem. Nerwowość widać było też w indeksie strachu VIX, który podskoczył o 21% w okolice 20 i chwilowo sięgnął 22,3 – najwyżej w trakcie sesji od połowy czerwca.
Rentowności, ropa i Fed
Wyższy od oczekiwań odczyt inflacji na początku tygodnia utrzymał rentowność 10-letnich obligacji USA w okolicach 5,1%. Napięcia w Cieśninie Ormuz wyniosły ropę Brent po raz pierwszy od maja do 110 dolarów za baryłkę. Ponieważ szef Fed Kevin Warsh nie zadeklarował ruchu w tym miesiącu, rynek obniżył szanse na podwyżkę stóp w październiku do ok. 15%, choć kontrakty terminowe wciąż wyceniają jedną podwyżkę o ćwierć punktu do końca roku.
Na co zwrócić uwagę w przyszłym tygodniu?
- 20 października: wyniki Netflixa
- 21 października: wyniki Tesli i Mety
- 28–29 października: wyniki Microsoftu, Alphabetu i Amazona oraz decyzja Fed pod koniec miesiąca
Aktualne daty znajdziesz w naszym kalendarzu wyników, a w macierzy korelacji zobaczysz, jak zmieniła się zależność między akcjami, kryptowalutami i surowcami podczas tej wyprzedaży.
Artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Poziomy zamknięcia są zaokrąglone.