ناسداك يتراجع 2%: مخاوف ديون الذكاء الاصطناعي تضرب أسهم الرقائق والتكنولوجيا
تراجع مؤشر ناسداك المركب 2.1% في 16 أكتوبر وخسر 4.5% خلال الأسبوع. لماذا بيعت أسهم CoreWeave وPalantir وشركات الرقائق، مع VIX وعوائد السندات والنفط وأهم نتائج الأسبوع المقبل.
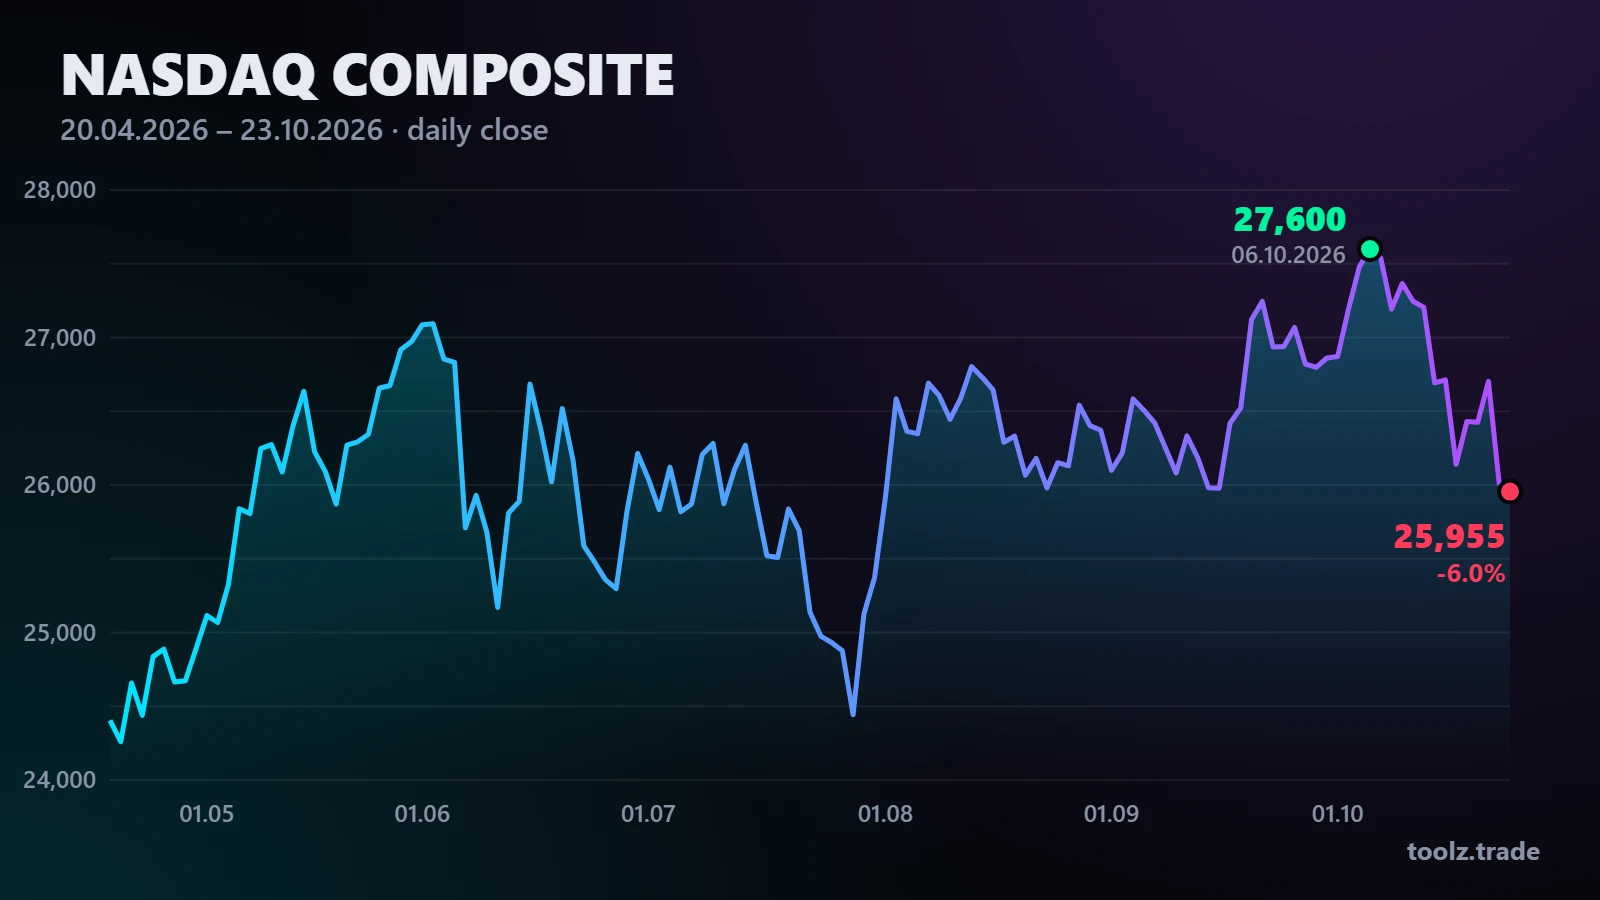
أنهت موجة بيع تقودها أسهم التكنولوجيا الأسبوع في وول ستريت بشكل حاد. ففي يوم الجمعة 16 أكتوبر هبط مؤشر ناسداك المركب بنحو 573 نقطة، أي 2.1%، ليغلق قرب 26,140 نقطة، وهو أسوأ يوم له منذ أوائل يونيو. لم يعد سؤال المستثمرين عن حجم الإنفاق على الذكاء الاصطناعي، بل عن طريقة تمويله ومتى سيتحول إلى أرباح.
إغلاقات يوم الجمعة
- ناسداك المركب: تراجع 2.1% إلى نحو 26,140 نقطة
- S&P 500: تراجع 1.1% إلى نحو 7,659 نقطة
- داو جونز: تراجع 0.4% إلى نحو 52,000 نقطة
- راسل 2000: تراجع 1.7%
وعلى أساس أسبوعي خسر ناسداك 4.5%، لتنتهي سلسلة صعود استمرت نحو شهر، ويسجل المؤشر أسوأ أسبوع له منذ أواخر يونيو.
ما الذي يقف وراء موجة البيع؟
في قلب موجة البيع تقف الديون التي تُقترض لبناء البنية التحتية للذكاء الاصطناعي. فقد أغلق سهم CoreWeave، مزود الخدمات السحابية المثقل بالديون، على تراجع بنحو 12%، فيما هبط سهم Palantir بنحو 7%. وواصلت شركات الرقائق هبوطها، إذ تمر أسهم أشباه الموصلات بأطول سلسلة خسائر منذ نحو عقدين. كما تضررت شركات البرمجيات، وأنهت معظم أسهم القطاع اليوم على انخفاض.
إلى أين ذهبت الأموال؟
اتجهت الأموال الخارجة من قطاع التكنولوجيا إلى القطاعات الدفاعية؛ فقد وجدت أسهم الرعاية الصحية وشركات تعدين الذهب مشترين، وسجل سهما Visa وMastercard مستويات قياسية خلال الجلسة. وساعد هذا التحول مؤشر داو جونز على إنهاء الأسبوع بارتفاع طفيف. وظهر التوتر أيضًا في مؤشر الخوف VIX الذي قفز 21% إلى قرب 20 ولامس لفترة وجيزة 22.3، وهو أعلى مستوى خلال جلسة منذ منتصف يونيو.
العوائد والنفط والاحتياطي الفيدرالي
أبقت بيانات تضخم جاءت أعلى من المتوقع في بداية الأسبوع عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.1%. ودفعت التوترات في مضيق هرمز خام برنت إلى 110 دولارات للبرميل لأول مرة منذ مايو. ومع عدم التزام رئيس الاحتياطي الفيدرالي كيفن وارش بأي خطوة هذا الشهر، خفّض المتعاملون احتمال رفع الفائدة في أكتوبر إلى نحو 15%، وإن كانت العقود الآجلة لا تزال تسعّر رفعًا واحدًا بربع نقطة قبل نهاية العام.
ماذا نتابع الأسبوع المقبل؟
- 20 أكتوبر: نتائج Netflix
- 21 أكتوبر: نتائج Tesla وMeta
- 28-29 أكتوبر: نتائج Microsoft وAlphabet وAmazon، إلى جانب قرار الاحتياطي الفيدرالي في نهاية الشهر
تابع أحدث المواعيد في تقويم الأرباح لدينا، واطّلع في مصفوفة الارتباط على كيفية تغير العلاقة بين الأسهم والعملات الرقمية والسلع خلال موجة البيع هذه.
هذا الخبر لأغراض إعلامية فقط ولا يُعد نصيحة استثمارية. أرقام الإغلاق مقرّبة.