Nasdaq fällt um 2 %: Sorgen um KI-Schulden belasten Chip- und Tech-Aktien
Der Nasdaq Composite verlor am 16. Oktober 2,1 % und auf Wochensicht 4,5 %. Warum CoreWeave, Palantir und Chipaktien abgestoßen wurden – dazu VIX, Anleiherenditen, Öl und die wichtigen Quartalszahlen der neuen Woche.
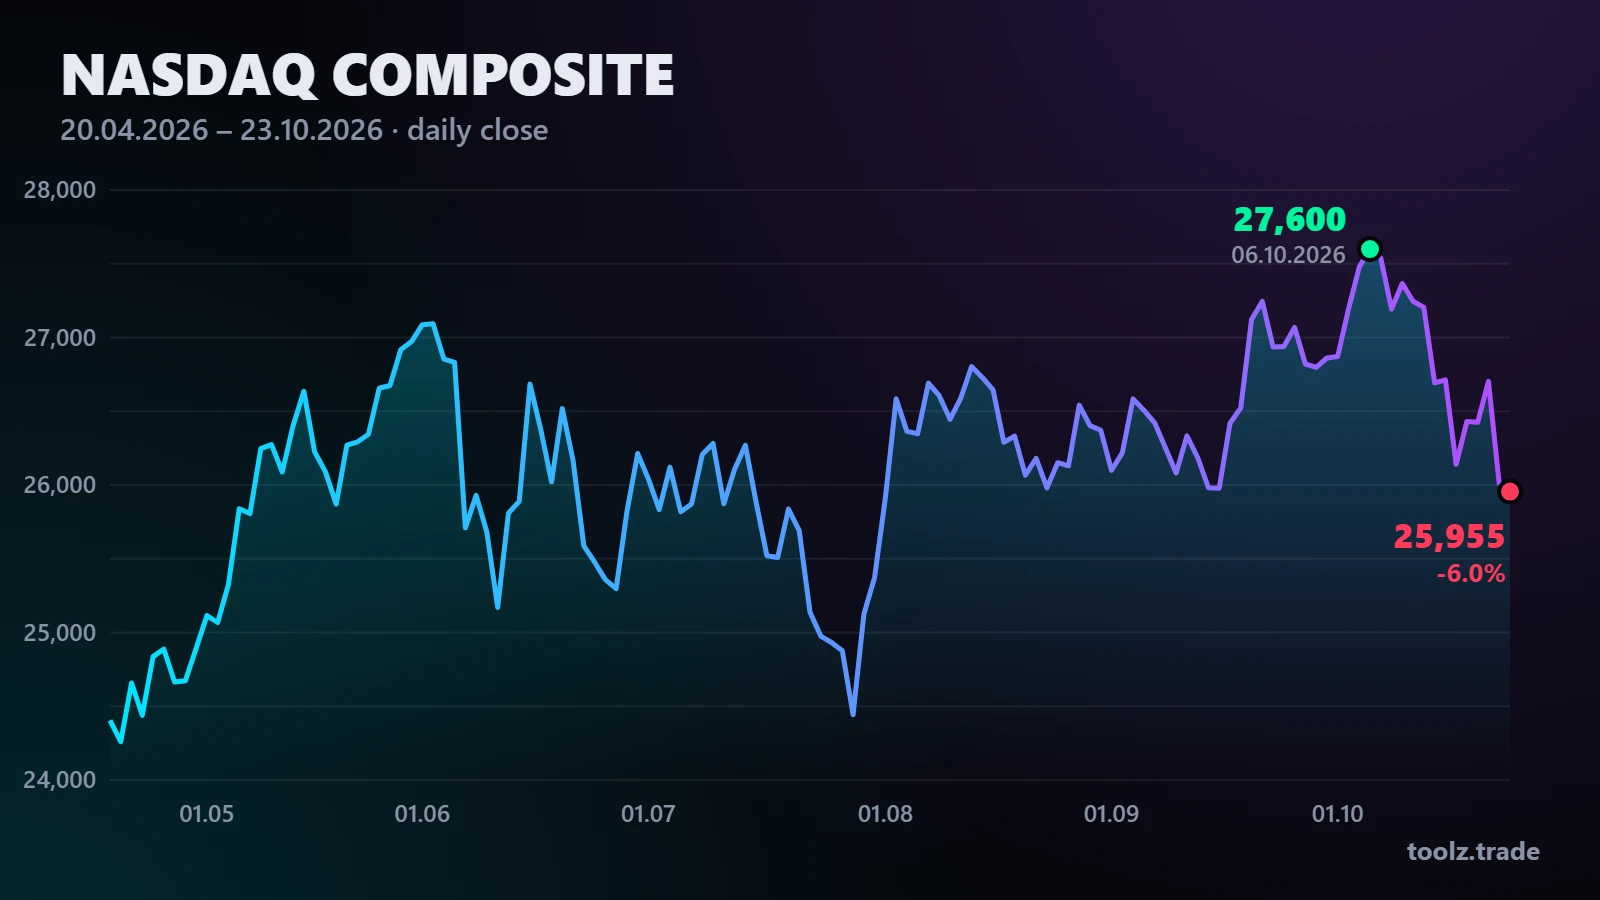
Eine von Technologiewerten angeführte Verkaufswelle hat die Woche an der Wall Street unsanft beendet. Am Freitag, dem 16. Oktober, fiel der Nasdaq Composite um rund 573 Punkte bzw. 2,1 % auf etwa 26.140 Punkte – sein schlechtester Tag seit Anfang Juni. Anleger fragen sich nicht mehr, wie groß die KI-Investitionen werden, sondern wie sie finanziert werden und wann sie Gewinne abwerfen.
Die Schlussstände am Freitag
- Nasdaq Composite: minus 2,1 % auf rund 26.140 Punkte
- S&P 500: minus 1,1 % auf rund 7.659 Punkte
- Dow Jones: minus 0,4 % auf rund 52.000 Punkte
- Russell 2000: minus 1,7 %
Auf Wochensicht büßte der Nasdaq 4,5 % ein. Damit endete eine rund einmonatige Gewinnserie, und der Index verbuchte seine schwächste Woche seit Ende Juni.
Was steckt hinter dem Ausverkauf?
Im Mittelpunkt stehen die Schulden, die für den Ausbau der KI-Infrastruktur aufgenommen werden. Der hoch verschuldete Cloud-Anbieter CoreWeave schloss rund 12 % tiefer, Palantir gab etwa 7 % nach. Bei den Chipherstellern setzte sich die Talfahrt fort: Halbleiteraktien stecken in der längsten Verlustserie seit rund zwei Jahrzehnten. Auch Softwarewerte wurden stark belastet, die meisten Titel der Branche schlossen im Minus.
Wohin floss das Geld?
Kapital, das aus dem Techsektor abfloss, suchte defensive Bereiche. Gesundheitswerte und Goldminen fanden Käufer, Visa und Mastercard erreichten im Handelsverlauf Rekordhochs. Diese Umschichtung half dem Dow, die Woche leicht im Plus zu beenden. Die Nervosität zeigte sich auch im Angstbarometer VIX: Er sprang um 21 % auf knapp 20 und erreichte zeitweise 22,3 – den höchsten Stand im Tagesverlauf seit Mitte Juni.
Renditen, Öl und die Fed
Ein überraschend hoher Inflationsbericht zu Wochenbeginn hielt die Rendite zehnjähriger US-Staatsanleihen bei rund 5,1 %. Spannungen in der Straße von Hormus trieben Brent-Öl erstmals seit Mai auf 110 US-Dollar je Barrel. Da sich Fed-Chef Kevin Warsh für diesen Monat nicht festlegte, senkten Händler die Wahrscheinlichkeit einer Zinserhöhung im Oktober auf etwa 15 %; Terminkontrakte preisen bis Jahresende aber weiterhin einen Schritt um einen Viertelprozentpunkt ein.
Worauf es in der neuen Woche ankommt
- 20. Oktober: Quartalszahlen von Netflix
- 21. Oktober: Quartalszahlen von Tesla und Meta
- 28.–29. Oktober: Zahlen von Microsoft, Alphabet und Amazon sowie der Fed-Entscheid zum Monatsende
Die aktuellen Termine finden Sie in unserem Quartalszahlen-Kalender, und wie sich der Zusammenhang zwischen Aktien, Krypto und Rohstoffen in diesem Ausverkauf verändert hat, zeigt die Korrelationsmatrix.
Dieser Artikel dient nur der Information und ist keine Anlageberatung. Schlusskurse sind gerundet.